

xLean 颗粒进化创始人、CEO 薛轲翰的答案是否定的。在他看来,通用机器人不会从实验室里突然蹦出来。它必须先进入真实场景,在每天发生的任务中积累数据和能力,才有可能一步步走向通用。
而 xLean 选中的起点,是家庭清洁。这项任务高频且刚需,几乎每个家庭每天都在发生。扫地机器人也是目前唯一已经大规模进入家庭、每天自主工作的机器人品类。这也意味着,xLean 的第一步,是闯进一个成熟到不能再成熟的市场:科沃斯、石头、追觅、云鲸在这个市场已经打了好几轮价格战,产品越来越同质化,智能上限却像是卡住了。
2026 年再做清洁机器人,还有空间吗?
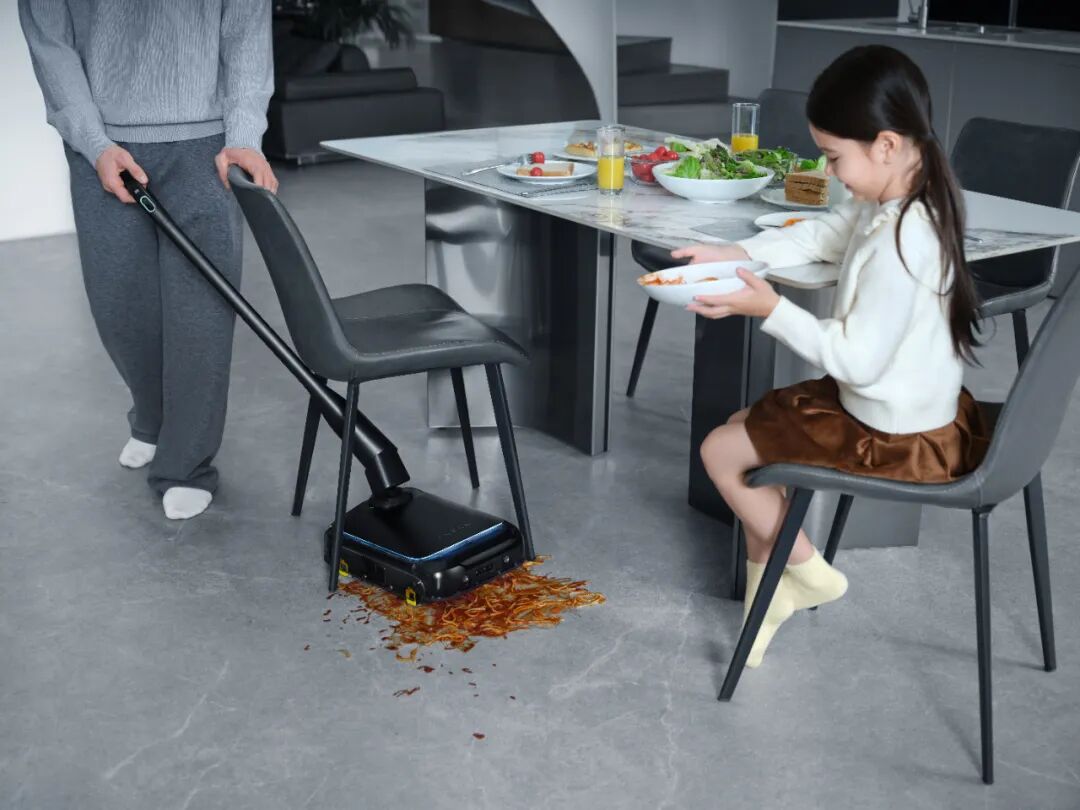
xLean 的解法,是全球首款双形态洗地机器人 TR1。放在地面上,它可以自主完成日常清洁。拔出手持杆,又能变成洗地机,处理突发污渍和重度清洁。用户每一次手持操作,都在自然地告诉机器人哪里脏、怎样清、什么时候算干净,留下传统扫地机很难采集到的高密度示范数据。在此基础上,通过原本安装手持杆的结构接口,再将 TR1 构建成为可移动、可感知的 Family Agent 入口。
继 IFA 2025 Best of IFA Next 、Design Honoree 后,在刚结束的 2026 柏林 IFA 上,TR1 又获得 IFA 2026 Smart Home、Home Appliances 两个领域的官方荣誉奖,并首次演示为机器人提供的原生Family Agent 系统——EvoMate™ OS 的现场实际交互。
经销商的认可更关键,现场来自超过 40 个国家和地区的 100 多位经销商及经销集团,向 xLean 释放了约 15 万台意向订单。此前在 Kickstarter 上,TR1 已经获得 2000 多名早期支持者,众筹金额超过 210 万美元,并已签署超过 2 万台海外渠道订单。
这些市场表现也让薛轲翰更笃定:清洁机器人远没有到头。现在的扫地机可以按指令跑遍全屋,但它不知道哪里还是脏的,面对不同污渍应该怎样调整策略,也不知道清洁到什么程度才算干净。下一个变量,就是让清洁机器人对结果负责。
成立以来,公司已完成4轮融资,融资额累计超千万美金。投资方包括:国方创新,华业天成,五源资本,麟阁创投,蓝海众力资本,万世资本,高樟资本,奇绩创坛。
今天,xLean 的对手还是扫地机器人。几年后,它在家庭场景里遇到的,可能就是具身智能公司。
以下是 Founder Park 与 xLean 创始人兼 CEO 薛轲翰的对话,经编辑整理。
采访 | 朱俊熹
编辑 | 万户
⬆️关注 Founder Park,最及时最干货的创业分享
我们将通过「AI 产品市集」、内容报道、社群分发等方式,帮你触达早期用户、获得真实反馈,以及建立关键连接。
如果你正在做 AI 相关的事,欢迎和我们聊聊。
01
扫地机做了这么多年,
还是不知道自己有没有扫干净
Founder Park:先从你的个人经历聊起吧,在 xLean 之前都做过什么?
薛轲翰:我 2017 年进入西北工业大学读本科,当时只有十五六岁。大一就加入了学校机器人队,到了大二、大三开始担任队长。
本科几年基本一直在做各种机器人比赛,我们做过室内多旋翼无人机、水下无人航行器。我还带队参加了我们学校第一届 RoboMaster AI Challenge,在七八十所高校中拿到全球第六,当时也有 CMU、MIT 等北美高校的实验室参加。
所以从天上飞的、水里游的,到地上跑的机器人,我本科基本都接触过。机器人形态不一样,技术侧重点会有区别,但底层的技术栈其实大差不差。
我原本是算法出身,做了两年队长后,结构、电子、打螺丝、焊板子都要做,也要审核其他人的技术方案,什么都能干。
2020 年,我拿到了香港中文大学机器人研究所的全奖直博 offer。正好赶上疫情,阴差阳错地开始了第一次创业,做医院的消毒消杀机器人。之后,我把 offer 也放弃了。最开始团队不到 10 个人,两年时间做到了四五千万营收,交付了接近 1000 台机器人。
但做着做着,我发现它变成了纯渠道导向的生意。买单和做决策的是医院或政府的管理者,真正使用产品的是清洁工,客户对产品本身的好坏并不敏感。这个品类的天花板已经被锚定,产品、技术和用户反馈之间的链条非常不闭环。我想做一件离真实用户更近的事情,所以两年后主动退出了。
Founder Park:后来又回了港中文?
薛轲翰:我在港中文算是「两进两出」。第一次拿到 offer 后去创业,就放弃入学 PhD 了。第二次是从上一家公司退出后,我又联系了刘云辉教授(香港中文大学天石机器人研究所所长),他还是给了我一次机会。
但读了半年博士之后,我发现这种状态仍然不是我想要的。一个 PhD 课题可能花 3 到 6 个月做出论文结果,离真实使用场景却很远,商业上也未必成立。因为没有真实场景和数据,很多技术方向探索下来根本无法实现。
我已经经历过一次比较社会化的创业,越来越觉得,读博不是当时成长效率最高的路径。于是 2022 年下半年,我又开始寻找新的方向。
Founder Park:怎么选中的清洁机器人这个方向?
薛轲翰:一开始想做 To C,但也很迷茫。家庭和消费场景里,能做的产品好像都做得差不多了。剩下那些技术一时半会还做不到的,我们也做不了。
当时,市场上比较热的有泳池机器人、割草机器人。但我的判断是,泳池环境相对简单,把技术继续做深的 ROI 不高。割草机器人当时已经进入产业窗口,后来跑出来的公司要么是寻找第二增长曲线的大厂,要么像松灵机器人一样从 2020 年就开始做。一个 2022 年才成立的团队,大概率赶不上那轮节奏。
相比之下,室内环境更非标、更多样,对机器人技术的要求也更高。但家庭清洁最初并不在我们的选择里,因为是个人都会觉得,扫地机器人已经有那么多大公司,产品应该做得差不多了。
事情的拐点是,我们当时四五个人在深圳租了套三室一厅。我花 6999 元买了一台科沃斯旗舰扫拖机器人,买回来才发现,它和我期待的清洁机器人完全不是一回事。
我期待的是,它能把家里的地面清洁完整覆盖,并对结果负责,它是一个闭环产品。但当时的扫地机器人只是按计划把全屋走一遍,不知道扫完是否干净。即使不干净,也不会调整策略多来几遍。
当时,拓竹给了我另一个启发。本科做机器人时,我们经常用创想三维、纵维立方的 3D 打印机。晚上打印一个零件,根本不敢回宿舍,因为失败率很高,出了问题必须及时处理。
拓竹第一代产品能卖爆,核心就是把 3D 打印从开环变成闭环。它在打印机里加入大量传感器,实时发现累积误差,再控制喷头修正,能对最终打印结果负责了。一个消费电子产品在场景里从开环变成闭环,就是质变。
我意识到,清洁机器人赛道也存在同样的机会。虽然这些大公司做了很多年,但产品根本没有到头。下一个变量,就是清洁从开环变成闭环,让机器人能对清洁结果负责。
另一条主线是,我本质上还是想做机器人。但一个最终能够进入家庭的机器人,很难突然从实验室里蹦出来,因为没有真实的场景和数据。所以我想先做一台能进入家庭的机器人,从具体任务开始,把数据、算法和硬件的 pipeline 跑通。
这时候,两条线就开始收敛了。清洁虽然被认为是没有机会的成熟赛道,却可能同时满足两件事:把现有产品从开环推向闭环,也成为机器人进入家庭的入口。
02
把扫地机和洗地机合二为一,
不是加一根杆那么简单
Founder Park:你说的「清洁闭环」,具体指什么?
薛轲翰:清洁机器人要学会三件事。第一,什么是脏污,第二,面对不同脏污,采用什么清洁策略。第三,清到什么程度才算干净。
这三件事天生适合数据驱动的方式,也只能用数据驱动。因为脏污是高度非标准化的东西,不同地区常见的污渍也不同,像透明液体、反光液体、与地板颜色接近的液体等等,很难靠手写规则覆盖。
Founder Park:这些数据从哪来?现有的扫地机器人采集不了吗?
薛轲翰:出货量大,不等于数据可用,扫地机形态没办法承载这些数据。现在扫地机的产品定义是做全屋维护型清洁,一台扫地机在家里跑 1 到 2 个小时,真正遇到脏污的时间可能只有几十秒到一两分钟,有效数据密度很低。
即使识别出了脏污,也没有人告诉它,应该以多快的速度、来回几次、用多大功率清洁,更没有「清到什么程度算干净」的结果标签。
这时候我们就想,能不能做一个双形态的新产品?机器人形态负责日常维护,同时也允许用户手持使用。遇到应急清洁或突发污渍时,用户拿起它来处理,也就自然地告诉了机器人哪里脏、应该怎样清、什么时候算清干净。
这些场景无论当时还是现在,扫地机器人都覆盖不了,由另一个品类手持洗地机来满足。那从消费者的角度看,能不能用一款产品覆盖这两类场景?
手持只是一个过渡形态。它先解决消费者当下的使用需求,也为机器人提供示范。采集到的数据可以反哺机器人,让它逐渐覆盖那些原本需要人来完成的场景。
Founder Park:在实际使用中,TR1 能解决哪些现有扫地机器人处理不了的问题?
薛轲翰:一是即时、定点的清洁。现在的扫地机器人要在 App 地图里选区,再等它慢慢过去,整个交互链路很长。但很多时候,用户只是刚刚打翻了一杯饮料,或者看到餐桌下面有一小块污渍,希望立刻、快速地处理完,这更适合手持模式。
二是液体、黏稠垃圾和重污。比如宠物在家里小便,传统扫地机如果没有识别出来,可能会把它抹到整个房间。海外还有很多养大型犬的家庭,狗的口水落在地板上风干以后,也很难靠日常扫拖处理。TR1 不只是简单吸尘或扫浮灰,希望能够覆盖深度清洁。
Founder Park:为什么现在市场上更倾向于把扫地机器人和手持洗地机分开做?
薛轲翰:一部分是固有品类认知。大家已经默认,扫地机负责日常维护,洗地机负责突发和重度清洁,各自在一个场景里做到极致。
另一部分是组织问题。大公司内部,扫地机和洗地机往往是两个很大的业务板块。突然做一个二合一产品,到底放在哪个部门?这背后还涉及内部资源和利益分配。我们没有这个包袱,从 Day 1 就认为,应该由一个产品完整覆盖。
Founder Park:把两种形态整合进一台产品,会面临哪些工程难点?
薛轲翰:双形态不是给扫地机加一根杆那么简单。扫地机做的是全屋轻度维护,我们需要提升清洁能力,覆盖家里各种极端清洁场景。我们做了一套全新的「双擎直吸清洁系统」,可以理解为把一台大型手持洗地机,小型化成一台扁平的机器人。
其中一个难点是水汽分离。为了获得洗地机的清洁能力,需要用负压直接吸入垃圾,高速气流以大约 30 m/s 的速度混着垃圾带到机器腔体内。但机器内部的风道长度只有 30 cm,需要在几十毫秒内把水和空气彻底分开。传统洗地机可以利用高度差,我们的机身只有它的 1/10 高,只能重新设计串联的多级旋风分离器。
整个研发前期面临巨大的不确定性,很像「硬件炼丹」。水和空气混合介质的双相流、高速流体仿真的 Sim-to-Real Gap 很大,只能仿真、打样、验证,循环往复。我们迭代了 30 多个版本,才把这套系统做稳定。除了流体,还要继续解决散热、降噪、防水和密闭等问题。
整套产品内部接近 500 个零部件,开了 300 套模具。一般扫拖机器人通常是 300 个零部件,80 到 120 套模具。零件数量看起来只是增加了一倍,但工程挑战完全不在一个量级。
新的硬件系统还导致机型形态布局不一样,底层算法也需要创新。比如方形机器人在家里不被卡住,做更好的全覆盖、贴边清洁、沿边清洁等等。针对这些问题,我们会引入强化学习端到端,以及让 LLM 参与导航上层决策等创新方法,更高效地适应复杂的家庭环境。
03
每一次手持清理重污,
都是机器人最需要的示范数据
Founder Park:在手持模式下,用户的哪些行为可以转化成机器人学习的数据?
薛轲翰:我们会学两层东西。一层是通用的清洁闭环,不管在谁家使用,机器人都要有闭环能力,这部分可以通过 OTA 更新同一个模型。另一层更偏向每个家庭的个性化,比如家里哪里更容易脏、哪些区域对清洁要求更高,可以做重点区域维护,以及清洁怎样和用户的生活习惯串起来。
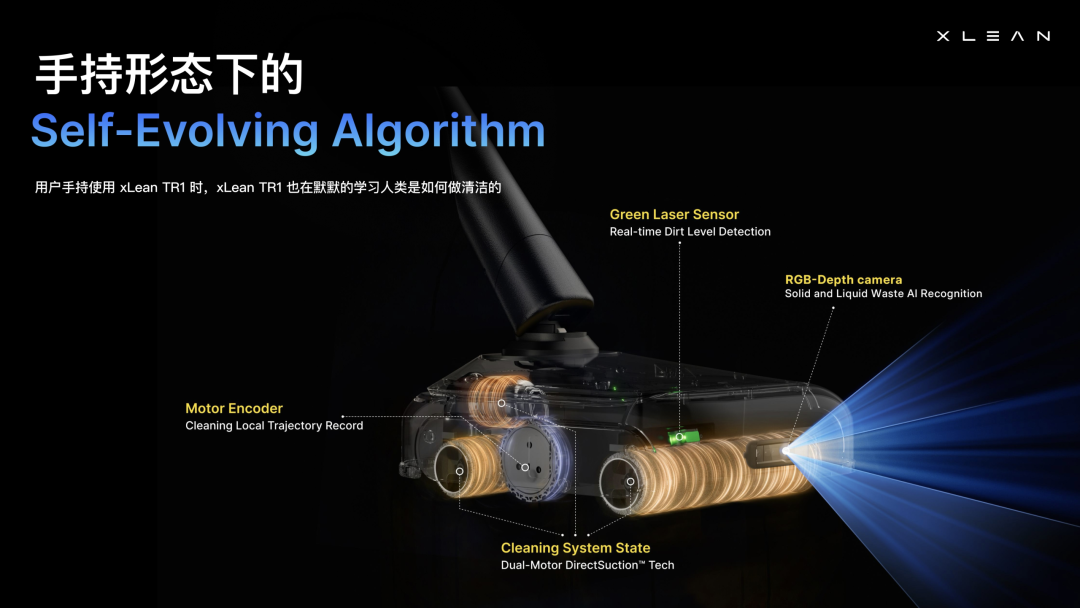
在手持模式下,我们会记录机器人前方的视觉数据、速度和加速度,以及清洁系统里各个电机的输出状态。用户通常不会拿手持模式清理全屋,而是处理一块具体的重污。一次操作可能只有 5 分钟,其中 3 分钟都在对着有效脏污,数据密度比扫地机自动跑两个小时高得多。
第一类是识别数据。人为什么把机器推到某个位置?因为那里出现了值得处理的脏污。第二类是策略数据,包括怎样走向污渍、清洁过程中前后推拉的速度和方向、清洁次数和功率。第三类是结果数据,人停止清洁,意味着他认为结果已经可以接受。这时候,会记录下清洁完成后的视觉画面,打上「干净」的标签。
Founder Park:某种程度上,手持模式也筛选出了那些高价值的数据?
薛轲翰:我认为这就是产品的闭环之处。双形态对消费者是卖点,对技术来说是天然的数据筛选器。用户原本就需要手持去处理很多清洁场景,在这个过程中,自然而然就把数据采集下来了,不会增加额外的数据采集成本。
这有点像特斯拉的 Shadow Mode,自动驾驶还不成熟时,本来就需要人来开车,系统可以在这个过程中学习。但自驾到后期,最有价值的往往是紧急避险等 Corner Case。而手持清洁天然聚焦在机器人没有处理好的重脏污上,每次操作都包含识别、策略和结果,是有效且高密度的数据。
相比于自驾,我们还可以判断模型效果是不是真的变好了。我们会同时看两个指标,一是模型 OTA 后,用户手持介入的频率是否下降。二是,机器人完成全屋清洁的速度和效率是否提高。
模型学会之后,机器人就不用每天都把全屋清洁一遍。它觉得一个地方不太脏,就可以快速通过。发现比较脏,就多清洁几遍,确保处理干净。在保证清洁效果的前提下,用时越来越短,同时用户手持介入越来越少,就意味着机器人交付的结果越来越好。
Founder Park:机器人越学越好,用户手持介入越来越少,数据量会不会也随之减少?
薛轲翰:会变少。但到了后期那个节点,模型在主流场景里也基本收敛了。
Founder Park:你们现在跑通了人类示范、机器人自主复现的闭环吗?
薛轲翰:目前在实验室的特定场景和已有脏污类型里,已经能让机器人把人的动作学出来,相当于跑通了第一步。但真实家庭的数据量还不够,下一步要验证的是大规模泛化,这件事要等第一批产品量产发货之后才能真正开始。
我们也探索过合成数据。先采一批真实污渍,再用生成模型替换背景,但效果很差。很多液体透明、反光,或者和地板颜色接近,换了环境后,污渍与光线、阴影、反射之间的关系很假,训练效果也不好。实验室里数据量确实没那么大,不是只在同样背景下撒不同的脏污就行了,环境也是非常大的变量。
如果要把整个学习闭环真正跑通,图像理解只是第一步。后面还需要大量 Action 数据,这部分才是更核心的数据,但现有渠道基本拿不到。
Founder Park:机器人进入真实家庭后,数据采集不可避免地涉及隐私问题,你们准备怎么处理?
薛轲翰:我们非常在意用户隐私。在视觉模组上,我们设计了一个物理遮挡结构,内部叫「小红线」,类似电脑摄像头的滑动遮罩。用户可以把摄像头盖住,代价是部分 AI 能力无法使用。
在软件层面,我们做了一套端侧隐私计算 pipeline。机器人一天真正工作的时间可能只有 1 到 2 个小时,其余时间可以利用端侧 10 TOPS 的算力慢慢处理。我们不会把原始视频流直接上传云端,在本地完成编码之后,回传时把个人标签关联去掉做匿名化处理。
04
三条产品线:
先把清洁机器人卖进家庭,再让它长出更多能力
Founder Park:目前 TR1 的量产和交付进展如何?
薛轲翰:现在 500 台 TR1 试产已经准备得差不多了。我们在国内外找了几百名 Beta 测试用户,让他们在家里持续使用 1 到 2 个月,确认没有问题后就开始放量。产线和产能也基本准备好了。国内和海外会同步启动,因为地面清洁是一个全球性的大单品。
我们在量产过程中踩了很多坑。整套产品内部接近 500 个零部件,相比无人机、3D 打印机、扫拖地机器人等主流消费电子产品,零部件数量大概多了 1 到 2 倍。零部件多、结构复杂,量产一致性是一个很大的挑战。产品对防水和气密性的要求也远高于一般消费电子,噪音控制涉及的声学结构同样很复杂。
不过,我们的量产和质量团队都非常资深,核心负责人来自大疆和其他头部消费电子公司。产线设计、测试装备设计、标准作业流程、工厂培训,整个链条都是我们自己做的。
Founder Park:你们设想的早期用户是什么类型的人群?定价是怎么考虑的?
薛轲翰:海外零售价定在 1699 美元,Kickstarter 众筹价格接近 1000 美元。国内价格还没有最终确定,可能 6000 元左右,对标的是扫拖地机器人的高端线。
第一款产品必须从高端往下做,前期才有足够毛利,能够跑得更好、更好放量、做品牌沉淀。但由于成熟品类有价格锚点,海外高端产品一般 1200 到 1600 美元,走量款 700 到 800 美元,所以我们瞄准单个品类最高端。
我们希望面向会同时购买扫地机器人和洗地机的人群,洗地机大概 500 到 800 美元,我们二合一价格还低一些。他们用了这些产品四五年,一看就知道 TR1 解决了什么问题。
本质上,所有做家务的人都需要这样的产品。但对一个新品牌和新形态来说,前期要给用户排优先级。目前转化效率最高的是偏极客、愿意研究产品的人。第二类是只有洗地机,但希望升级自动化的用户。他们之所以一直不用扫地机,是因为扫地机解决不了日常深度清洁和高频定点清洁的需求。普通家庭用户当然是更大的市场,只是现阶段教育和转化成本更高,可以放到之后。
Founder Park:Kickstarter 众筹的结果,符合你们的预期吗?
薛轲翰:其实一开始要不要上 Kickstarter 众筹,内部还挺有争议的。我们虽然是创新产品,但清洁本身是一个老品类。花 1000 美元并不便宜,同样的钱可以买一台追觅或科沃斯的旗舰扫地机,下周就能到货,买我们却相当于买期货,消费者也会担心交付风险。
而且,我们这个品类本质上属于非情绪类产品,就是用来干活的,大家也会比较挑剔。如果是一个全新品类、全新产品形态,转化效率肯定会更高。所以我们一开始就知道,上线的挑战会很大。
但为什么还是要做?为了完成 GTM 的冷启动,还是要找到那些真正懂产品,也愿意为我们发声的消费者。
上线前,我们积累了超过 1 万名 Follower,这个数字其实非常高。因为我们的品类在 Kickstarter 上并不典型,所以没有采用平台上常见的品类打法,是由内部团队自己做。我们希望改变整个流量漏斗的结构,在前期尽可能筛选出真正对产品感兴趣的消费者。假设获取 10 万个邮箱和 1 万个关注者的成本相同,我们肯定会优先选择后者。最后有超过 2000 名早期支持者,金额超过 210 万美元,基本符合我们的预期。
Founder Park:从早期用户走向更大的市场,获客成本会不会变得很高?你们是怎么规划的?
薛轲翰:第一,要配合产品的 SKU 布局。下一代产品有三个方向,为了覆盖更大的人群,我们会推出走量价格带的产品,可以不赚钱,甚至由高端 SKU 来补贴。想要覆盖更大众的市场,价格确实要降下来,这是谁都逃不开的。
第二,从转化效率看,一代产品卖出去之后,可能用不了半年,用户对这种新产品形态的认知就会自然建立起来。这类产品只要体验好,用户就愿意推荐给身边的朋友,家庭场景的口碑传播属性很强。过了特定节点之后,转化效率应该就不会再有什么卡点了。
Founder Park:产品线具体准备怎么布局?
薛轲翰:在短期两三年内,要在清洁基本盘站稳。有了足够的量之后,做 Agent 底座的生态才有意义。假设就卖了 2 万台,基本等于没有生态。
我们规划了三条产品线。一是 TR1 的迭代版,更聚焦硬件升级。一代产品的部分核心电机和零部件还不是自研的,来自供应商。但做完整机之后,发现这种新形态对零部件的形状、体积、散热和功率区间都有新的需求,市面上很难找到完全匹配的部件。所以还可以继续深入底层,通过自研零部件优化整机。
二是走量款,会砍掉一些不必要的传感器。比如一代产品为了保险还是保留了激光雷达,但我们的纯视觉方案已经逐渐稳定。
第三条线会适当放开一些清洁带来的设计约束,做一个更极致的 Agent 底座。比如以清洁为主时,机器人的体积不能太大,否则消费者的接受度会大幅下降。但当 Agent 和模块扩展成为重点后,就可以放开这些约束,在底座和模块化能力上做得更极致。
Founder Park:所以三条产品线主要还是出于商业化和市场节奏的考虑,不是受限于技术?
薛轲翰:是的,清洁本身和模块化扩展的技术都验证得差不多了。现阶段能够落地的产品,在可实现性上已经没有太大问题。接下来更考验的是,谁对市场的认知和判断更准确,能够抓住一条合适的路径快速放量,占住场景、生态和用户心智。
未来两三年,清洁产品仍然是我们的销量主力。底座属性更强的产品,前期销量可能只占全盘的 20% 到 30%,但必须提前投入。等到大模型调用硬件的生态逐渐形成,消费者对 Agent 底座的认知也成熟了,市场进入放量阶段时,我们才能抓住节点,跑得更快。
05
清洁机器人只是底座,
上面可以长出一套 Family Agent
Founder Park:把清洁机器人做出来之后,怎么往 Agent 底座这些更大的事情上走?
薛轲翰:我们对清洁的定义,是机器人进入家庭的一个切入口。所以第一步,是做一个极致的清洁机器人。
在家庭场景里,不是所有家务都需要灵巧操作能力。不管上半身是双臂还是单臂,下面都需要一个可以移动的东西。腿未必那么必要,用底盘就可以覆盖大量需求。
但如果跟消费者说,我们做的是未来通用机器人的底座,他根本不知道这个产品有什么用。所以必须先交付一个有价值的产品,再在这个产品上逐步泛化。
而且很难想象一个家里同时有四五个到处跑的设备,大概率只会有一个。这个会移动的设备如果不会清洁,价值会大打折扣。所以,我们选择先从一个极致清洁底盘切进去,再通过各种模块向外扩展能力边界。
我们的判断是,先做透一个大需求,进入大量真实场景,再在场景中持续进化,覆盖更多小需求。家务是高度非结构化的,每个人的需求都不一样,很多情况穷举不完,也很难在实验室里靠拍脑袋定义出来。
Founder Park:整体的架构设计是怎样的?
薛轲翰:我们把整个架构分成三层。最下面的底座层就是清洁机器人,一个深入家庭不可或缺的、可运动、可感知的底盘。中间是协议层,为 Agent 制定统一接口,衔接模型智能、底座和应用模块。
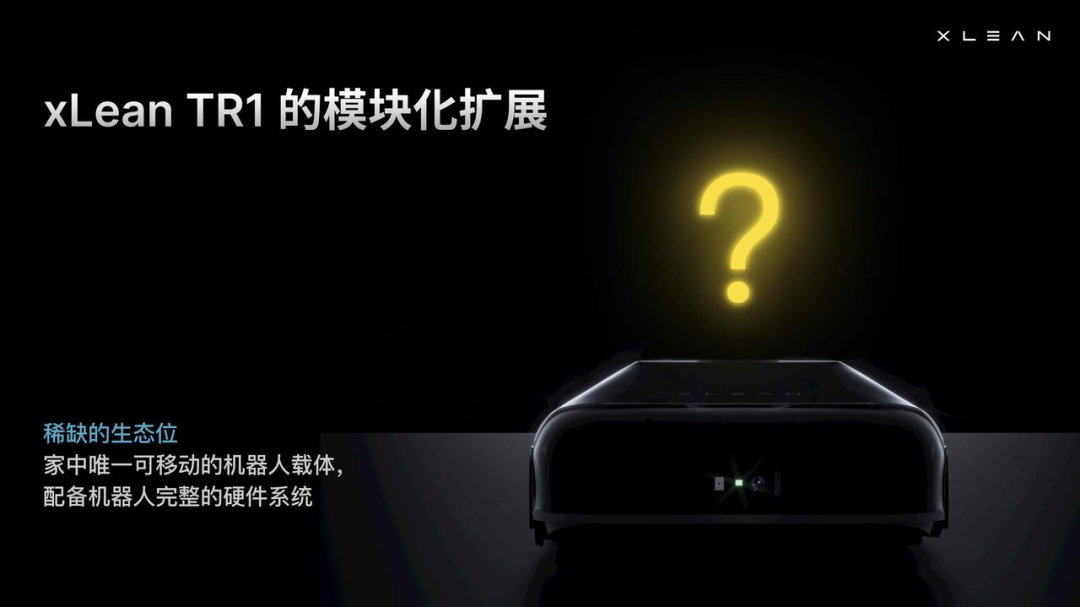
上层是各种应用模块。这在我们的产品上很自然,机器人原本插的是手持杆,同一个位置可以插入各种各样的模块,硬件接口都是一样的。
核心要解决的还是软件和算法问题。接入一个模块之后,怎么把它集成到机器人的工作流里?在 Agent 范式出现之前,做这件事需要大量开发工作,因为很多情况很难穷举。
今年上半年 Agent 火起来之后,我们发现,它很好地解决了模块扩展的挑战。我们通过在线调用大模型,在本地开发了一套 Agent 编排系统。想接入什么模块,只要定义好它的能力和调用方式就可以了,就像硬件版的 skills 或 MCP。
Founder Park:Agent 具体能发挥什么作用?
薛轲翰:没有 Agent 时,要延展任何一个小需求,比如想让机器人清洁完之后看一下猫粮盆有没有空,需要开发团队脑补所有场景穷举出来。一旦需要人来写规则,规则就永远写不完,小需求穷举不完,用户要扩展什么能力你也不知道。
有了 Agent,相当于交给机器人一个通用能力。任何模块集成上来或者要解决一个新需求,只要把把需求描述清楚、模块有什么能力、怎么调用,用自然语言讲明白,它就可以把东西组织起来用。甚至有些硬件都不需要通信,往机器人上面加个香薰或者逗猫棒,跟机器人说怎么用就可以了。
Founder Park:所以用户和机器人的交互方式也会改变?
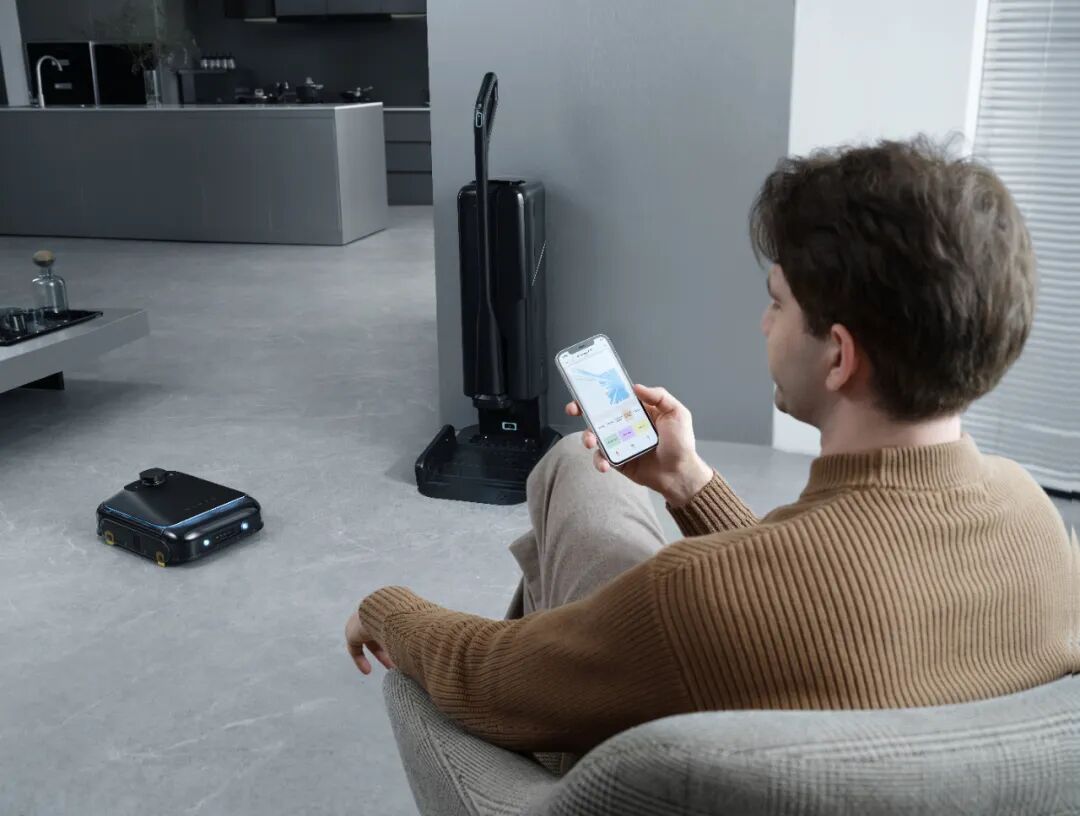
薛轲翰:我们的 APP 完全不是传统扫地机那种复杂界面,就是一个像 ChatGPT 或豆包那样的对话框。上面有两个简单卡片,展示机器人基本状态和沉淀下来的 skills。用户买了机器人之后,唯一要做的事情就是联网。所有事情完全可以用自然语言交互,直接说希望它什么时候清洁、重点处理哪里,或者怎样组合模块,不必先在复杂菜单里寻找功能。这套系统被包装成了 EvoMate™ OS,会在这次 IFA 上演示。这部分已经开发好了,第一批 Beta 测试用户就能使用。
我们现在调用的云端大模型是 DeepSeek V4 Flash,一是成本足够低,二是响应速度很快。用户和机器人交互时,体验非常重要。说一句话,五秒、十秒才有反应,大概率就没人愿意用了。但具体用哪个模型,其实没那么重要。模型会不断迭代,未来从 DeepSeek 换成 Kimi 或智谱的新模型,迁移成本也很低,就像现在用 Codex 或 Claude Code 一样,基本一键就能切换。模型更像今天互联网里的流量。
端侧主要会运行一些面向机器人具体任务的模型。比如手持模式下学习到的能力,最终会以模型的形式部署到机器人上,让它端到端地对清洁结果负责。还有一些基础模型,在家庭环境中识别不同物体、完成三维高保真重建,打上相应的语义标签。
Founder Park:你们的协议层 PAI,跟现有的智能家居协议有什么区别?
薛轲翰:区别很大。SDK 或智能家居协议只是告诉你模块怎么通信,但怎么智能地用这个模块是另一个层面的问题。
比如往我们的机器人上面装一个空气净化器,通过 SDK 能控制它开关、档位、模式。但机器人结合空气净化器之后,什么时候在家里运行、什么时候换模块、什么时候检测空气质量主动调用,这种智能编排与使用才是我们在做的事。通信是基本能力,上层是怎么让机器人更好地用模块。
Founder Park:Anthropic 前段时间发了 MHS,是一套让 Agent 能安全操作物理设备的共享规范,这和你们在做的协议层类似吗?
薛轲翰:Anthropic 的野心比较大,想让模型调用全球所有硬件。我们聚焦在家庭这个垂直场景,当然家庭市场已经很大了。
之前我们定义协议层时,会面临一个问题,怎么快速把生态做起来?要让很多人遵循我的协议,毕竟我们不是大公司,前期会非常困难。现在有大公司站出来搭建生态,如果大家都接入这套生态,我们天然就能成为它在家庭场景里的承接平台。
不管是 Anthropic 还是其他大厂把对接物理世界的协议做起来了,我们就可以接入。就像当年物联网一样,IoT 协议是标准的。智能也可能某一天变成像流量一样的东西,反而场景里面的终端硬件本体和基于智能做出来的应用,才是更核心的价值沉淀。
06
家庭巡逻、空气净化,
需要什么能力就接上什么模块
Founder Park:清洁之外,哪些家庭场景更可能先落地?你们会怎样排优先级?
薛轲翰:频率和价值要分开看,很多事情高频但价值低。
家庭巡逻、巡检一定是频率最高的,因为它可以 24 小时发生。但真正价值更高、技术壁垒也更高的,还是需要灵巧操作的任务。我们对自己不设限,核心就是底座,模块交给消费者筛选。
除了机械臂之外,其他模块相对没有那么难实现,所以我们会快速推进。比如做巡逻巡检的高视角相机、空气净化器等,已经有成熟的产品,只是过去不能移动。机器人移动底盘的价值,就是把这些不能动的东西给用起来。
有些事情甚至没必要自己做,比如用于空气管理的香薰,涉及香型和品牌认知,可以和第三方消费品牌联名。选择成本最优、效率最高的方式就行。
机械臂是更长期的模块。现在路线还没有收敛,我们不会在这个阶段投入过多资源,更多先跟上行业脚步,和外部团队合作。等能力成熟后,它可以自然接到底座上。
第三方愿意和我们合作,归根结底也是一个纯商业决策。底座既能给他们提供新的销售渠道,也能让原本不能移动的产品获得新的使用价值。
Founder Park:底座加上模块,技术、供应链和售后都会更复杂,会不会担心把盘子铺得太大?
薛轲翰:底座算是最复杂的模块了,其他的从能力上来说都还好。之前很多模块化产品做不好,核心是软件体验不好,集成了模块但使用很受限。这波 Agent 的能力带来的最大价值就是,它天生衔接非标场景和长尾需求。
我们自己基于机器人底座验证了很多模块,拉了 100 个消费者来公司。不管是用自然语言方式使用机器人,还是给机器人添加模块让它串起来,完全跟对话一样自然。
Founder Park:TR1 产品上面的手持杆接口也是未来扩展硬件模块的接口,这个设计会不会限制模块形态?
薛轲翰:不会。我们接口最开始的设计就是解耦的方案,纯机械接口保证完全的稳定性和鲁棒性。所有调用和通讯接口都通过无线方案,蓝牙和 WiFi 都支持。这样对扩展模块提供最高自由度,各种奇形怪状的都可以,不管是机械臂还是逗猫棒。
未来可能限制的是底盘形态。为了放更大的上半身和双臂,底盘可能需要变大。现在以清洁为主,底盘没有很大。以后可能有大、中、小号,多个接口,但软件跟调用集成上提供了最高灵活性。
Founder Park:这次发布的 TR1,会同步开放 Agent 和模块化能力吗?
薛轲翰:现在 TR1 还是清洁更重,Agent 和模块先弱化的状态。我们会在半年后发布一次大升级。
因为要先解决卖货的问题,先把产品卖到家里去。本身已经是极致清洁产品了,讲太多之后的东西对消费者反而是信息干扰。如果跟消费者说,我们是「家庭智能底座」,他们听了就懵了。但大家对「清洁机器人」这个品类有体感,可以先卖,效率更高。
在定义产品的时候,技术栈有多巧妙,跟消费者买单的点是不一样的。要尊重市场的客观规律。
Founder Park:现在如果向普通消费者介绍 TR1,你会怎么说?
薛轲翰:我们对外的标准描述是:Agentic Dual-Form Cleaning Robot,全球首款双形态洗地机器人。「双形态」是「二合一」的产品形态和价值,「洗地」是为了体现清洁能力。「Agentic」一方面是体现模块扩展,另一方面是利用 Agent 能力提升用户日常和机器人的交互体验。
简单来说,就是用一个产品把整个清洁做闭环,能够覆盖扫地机和洗地机两个场景,价格更低、维护成本更低。
07
今天的对手是扫地机器人,
几年后可能是具身智能公司
Founder Park:如果两三年后发展没有达到预期,最可能的问题是什么?
薛轲翰:最现实的原因就是,没有在清洁产品线上站稳。
产品和技术可能有先发优势,但传统扫地机公司在渠道、供应链和品牌上都不是吃素的。我们能不能在短期内至少上牌桌,占住一个差不多的位置,是目前最大的风险变量。
选择这条路径就意味着两件事。第一,清洁市场做不进去,后面的底座、模块和 Agent 都没有场景基础。第二,想做清洁,短期客观竞争情况无法回避。
Founder Park:现在的扫地机器人厂商没有做清洁闭环,是因为选择不做,还是做不了?
薛轲翰:坦白讲,这个问题最应该问他们。我也天天被很多人问,但事实就是他们确实没做。我和不少行业里的人交流过,感觉大家对新技术范式,以及行业下一步怎么走,并没有想得特别清楚。
石头、科沃斯成长于 10 年前,追觅、云鲸也有 5 年。组织相对固化后,对新算法的敏锐程度,以及是否愿意不计代价地搏一个概率,都会下降。
我们做新的清洁系统、learning-based pipeline,用强化学习解决底层算法问题,行业里没有人验证过。我们自己也死磕了三年,才基本验证稳定。后来和同行交流,对方经常问:你们当时怎么想到,又怎么敢做的?很多产品方向,他们内部也立项讨论过,但预判到续航、噪音等困难后就放弃了。
算法人才也是一个问题。这个行业长期沿用上一代 rule-based 技术栈,依靠行为树、决策树和堆代码解决问题,对新技术的 sense 相对比较弱。
前几年整个行业被价格战牵着走。产品已经到天花板了,同质化严重,策略变成每年小迭代、发布速度要快、价格控下来。两三年前的扫拖地机器人产品甚至会搭载深度相机等高端传感器,现在的一些旗舰新品反而把它们砍掉了,把自己的智能上限卡住了。
Founder Park:如果你们在市场上验证了可行性,传统厂商快速跟进的话,优势还能保持吗?
薛轲翰:硬件有逃不开的复刻周期。我们的产品复杂度更高,即使对手用一年多把硬件复刻出来,这段时间里,我们还会继续积累算法和数据。
而且这对他们来说,内部组织调整是巨大的挑战。现在这些公司还是更接近传统制造业和家电体系,但我们要解决的 Low-level 和 High-level 算法问题,需要来自智驾等领域、综合能力更强的人才。你很难想象一个自动驾驶算法负责人,突然选择去一家传统扫地机公司工作,除非后者从组织到目标都发生变化。
我们对自己的定位也不只是一家清洁机器人公司。后续的事情逐步展开后,我们和传统清洁机器人公司应该也不会停留在同一个竞争维度上。
Founder Park:那你们会更关注哪些竞争对手?清洁机器人赛道的还是具身智能公司?
薛轲翰:真正的碰撞可能会发生在一两年之后。等我们这套模式跑通了,先让一个底座进入家庭,再通过模块化把各种能力串起来,让机器人能够在家里自主完成很多事情。
假设两三年后,资本市场对具身智能开始降温。这些具身公司现在拿到了足够多的钱,但到那时肯定会面临商业化压力,反而可能和我们产生一些碰撞。经过这几年发展,具身智能小脑的问题已经解决得差不多了,但大脑还没有出现质变,甚至连技术路线都没有收敛。这件事确实需要先进入真实场景。
从消费者的视角看,即使有一天人形机器人完全成熟了,一定要买一个人形机器人吗?其实也不一定。它未必是完成所有任务最高效、投入产出比最高的形态。反而一个率先进入家庭场景的底座,用户需要什么功能,就插上相应的模块,也可以覆盖不同的需求和价格区间。
当然,这些路线并不冲突。我们也在研发更复杂的机械臂模块。家庭场景里,核心差异主要在上半身的能力,下半身无论采用腿还是轮子,变化都不会太大。上半身的能力我们也会布局,但它只是诸多模块中的一种。
至于清洁机器人公司,就看他们能不能跟上这些新的变化。
Founder Park:一边要在成熟的清洁市场站稳,一边又要投入 Family Agent 的长期方向。你们怎么分配资源和节奏?
薛轲翰:短期一定要先进场景。不进场景,后面的事情都是白扯。清洁是我们的第一个变量,Family Agent 和底座是非常核心的第二个变量。
我们开产品会时,突然意识到一件事。当年打败 MP4、MP5 的不是 MP6、MP7,是手机。当年,一个人打电话要带手机,拍照要带相机,听歌要带 MP3、MP4。大家不想随身带那么多设备,所以智能手机的出现非常合理。
家庭里也是同样的逻辑。清洁类似于打电话,是一个非常明确的大需求,其他功能是更加个性化的小需求。第一阶段把清洁做到极致后,单一功能的提升空间会越来越小。打败清洁机器人的,很难只是一个更好的清洁机器人。
下一个大的变量,就是从 iPod 走向 iPhone 的阶段,会出现一个能够整合更多功能的「大一统」产品。从一开始,Family Agent 就是我们确定要做的。只是现阶段,用户对这类产品的认知还需要培养,清洁产品没有形成足够的规模,很难积累势能和生态,所以我们把它放在后面的阶段。
08
通用家庭机器人未必是人形,
这条路不在市场共识里
Founder Park:你个人的精力会怎么分配?
薛轲翰:分阶段,不同阶段侧重点不一样。做 GTM、众筹的时候,市场精力最多。解决量产核心问题时,量产精力最多,团队快速扩张时,组织上花精力最多。跟我们产品状态很像,需要什么就做什么。因为我们这件事,无论是第一阶段的门槛,还是后续对发展速度的要求,都非常高,总是计划赶不上变化。所以我基本是哪里起火就救哪里。
我和核心团队的 8 位成员每天高频沟通。我比较擅长定大方向,识别上层问题,抽象理解事情,但具体执行交给专业的人。
Founder Park:在团队管理上,会遇到什么难题吗?
薛轲翰:前期面临的一个问题,是团队人员的组成非常多样。来自扫地机器人行业的人只占团队的 1/3 到 1/4,算法团队来自自动驾驶,量产、工程和质量团队来自大疆或其他复杂硬件公司,供应链确实需要比较深的行业资源。
硬件公司本身组织就非常复杂,大家过去熟悉的方法论和体系也不一样,所以前期磨合时确实会有一些摩擦。但好在大家的初心是一致的,都想把事情做成。前期为了把这些关系和流程捋顺,确实花了不少精力。
Founder Park:你们在招聘的时候,会更看重什么行业背景或者能力?
薛轲翰:算法团队主要有两类画像。一类是有经验的,主要来自智能驾驶行业。另一类没有相关行业经验,主要是高校博士,包括在读博士。
之所以需要智驾行业的人,是因为我们要解决很多底层算法问题。比如,方形机身怎么更好地导航,怎么极限压榨端侧算力,怎么搭建手持模式下学习所需的 infra 和 pipeline,以及未来几十万台硬件怎么在真实场景中持续学习、完成数据回流。这些 infra 怎么搭,只有智驾的人有经验。
但前期招人确实非常痛苦。智驾行业的人跳槽,大多去了具身智能公司。对方一听我们是做扫地机器人的,还是一家新公司,第一反应和投资人的疑问差不多。从钱和资源上看,我们肯定比不了那些纯血具身公司,核心吸引力还是事情本身。
第一步建联是最难的。只要对方愿意聊,我们把后面的逻辑展开,真正有判断力的人会发现,这可能是一个潜在的大机会。用一套新的技术栈重新做好这个赛道,先进入家庭场景,把事情跑起来,反而是一条可行的路径。只不过前几年会更辛苦一些,所以最终能走到一起的,还是那些理念一致的人。
Founder Park:你会焦虑吗?
薛轲翰:肯定有。我们做这个事也没拿太多钱,跟那些动辄几十上百亿融资的具身公司不是一个量级。
比较焦虑的是自己没有踩在所谓的时代大背景的加速度上。虽然我们认可自己的路线,但客观资源没那么充沛的情况下,每一步都得 All in,或者接近 All in。这样一来,做决策时难免会受到事情本身之外的因素影响。
我们愿景是通用机器人,但走的这条路太与众不同了,不在国内一级市场的共识之上,好像只有我们在讲这条路径。
Founder Park:如果这条路线最终走通,xLean 想做的家庭机器人终局会是什么形态?对普通用户来说,家里会发生怎样的变化?
薛轲翰:从产品形态来看,终局是底座、应用模块和整个生态都完全建立起来。我们希望自动化覆盖所有家务,甚至让机器人具备主动服务的能力。
未来,家里可能会有很多功能模块,每个模块负责不同的事情,包括复杂的双臂也只是其中一种。任何需要移动能力的模块,都可以无缝连接到底盘上,帮助用户完成各种任务。
核心跟大家想象的是同一件事,通用机器人能做所有家务、服务好所有事情。但它未必是通用的人形机器人,而是一个更分布式、更灵活的形态。
119 家 Neolab 拿走 943 亿美元:没有产品、没有收入,投资人究竟在给什么定价?
AI 硬件创业第一步,先做 AI 还是先做硬件?
对话 Nirva 吕唯:在 Meta 做了四年半可穿戴,想清楚了第一代 AI 原生设备该从哪切
4000 万美金新一轮融资,ACE 成为 AI 音乐赛道融资额最高的华人团队
内容中包含的图片若涉及版权问题,请及时与我们联系删除

评论
沙发等你来抢