

近日,著名综述杂志Nature Review Drug Discovery发表了一篇题为“The evolving landscape of drug targets”的综述文章,作者们用相对直白,相对直接,相对不绕弯子的方式总结回顾了过去二十五年来药物靶点格局的演变。今天,就让我们在这篇推送里暂时放过AI也放过自己,跟随作者一起回看过去25年药物靶点的格局演变。
背景·疗效靶点与全班第一(First in Class)
药物借以发挥其获批治疗活性的分子靶点,通常称为疗效靶点或作用机制(mechanism of action, MoA)靶点,或简称为药物靶点(drug target)。而同类首创(First-in-class)药物,则是指首个通过某种全新作用机制发挥疗效的获批药物,比如首次成功作用于一个此前没有获批药物靶向的靶点的药物。理解这些靶点的特征,对于同类首创药物的发现和现有疗法局限的理解,以及为治疗进展建立基准,都具有关键作用。
2006年,一项里程碑式的研究识别出 324 个药物靶点,其中 58 个为非人源靶点[1]。随后于 2017 年发表的一项分析报告中,靶点数量增加了 2 倍,包括 667 个人源分子靶点和 189 个非人源分子靶点[2]。这一增长部分源于两项研究对药物靶点定义的不同。在本综述中,作者采用一种修订后的靶点定义方法,避免了因电压门控钾通道等蛋白复合物而导致靶点计数不成比例地虚增的问题。
近年来,药物获批数量已达到创纪录的年度水平。在此,我们基于 2018 至 2025 年间发表的 Target Watch 系列文章,考察美国FDA、欧洲EMA和日本PMDA所批准药物在靶点、药物类型及治疗领域方面的近期趋势。
药物靶点的当前版图
与既往分析的比较
与 2016 年报告的药物靶点评估相比,作者将本次分析限制在从 DrugCentral中提取的信息。靶点通过药物审批文件进行人工整理;当文件不可获得时则依据科学文献中的汇聚性证据。在本次分析中,作者还剔除了那些并不与药物直接相互作用以介导其治疗活性的蛋白。例如,凡德他尼(vandetanib) 此前被标注作用于25个激酶靶点,而现在仅标注3个靶点。
其次,作者将大型蛋白复合物(≥5 个亚基)合并为单一代表蛋白。例如,在未经合并的统计中,仅线粒体复合物 I(NADH 脱氢酶,50 个亚基)和电压门控钾通道(40 个亚基)两个复合物就占全部人类疗效靶点的 15%。因此,本文将八个由五个以上亚基组成的蛋白复合物被作为单一靶点处理(八个复合物条目见文末)。
第三,作者将病原体靶点定义为唯一实体,不考虑物种变异。这使得病原体药物靶点计数降至 76 个,也为机制靶点分类提供了更具生物学意义的框架。为便于比较,将这一修订后的总体框架应用于 2017 年数据集,可得到 544 个药物靶点,其中 483 个为人源靶点,61 个为病原体靶点。
当前靶点版图概览
当前的药物靶点版图(截至 2025 年 6 月)包含686个靶点,由1,702种药物调控:其中79%为小分子,19%为生物药,2%为其他模态。人源分子靶点占全部药物靶点的90%(n = 610),其余10%(n = 76)分布于病毒、细菌、真菌和寄生虫病原体。
在人源靶点中(图1a),酶是最丰富的一类(n = 209)。四个主要类群——酶、G蛋白偶联受体(GPCR)、离子通道和催化型受体——构成全部人类药物靶点的 78%(n = 475)。规模较小的靶点类群包括转运蛋白(n = 23,4%)和核激素受体(n = 19,3%)。
在病原体靶点中,三分之二为细菌(n = 32)和病毒(n = 27)蛋白。值得注意的是,有些药物靶点在物种间是保守的。例如,二氢叶酸还原酶(DHFR)可被甲氧苄啶(trimethoprim,抗细菌)、乙胺嘧啶(pyrimethamin,抗寄生虫)和三甲曲沙 (trimetrexat,抗真菌)分别靶向,表明单一酶靶点可以在多种病原体类型中被利用。
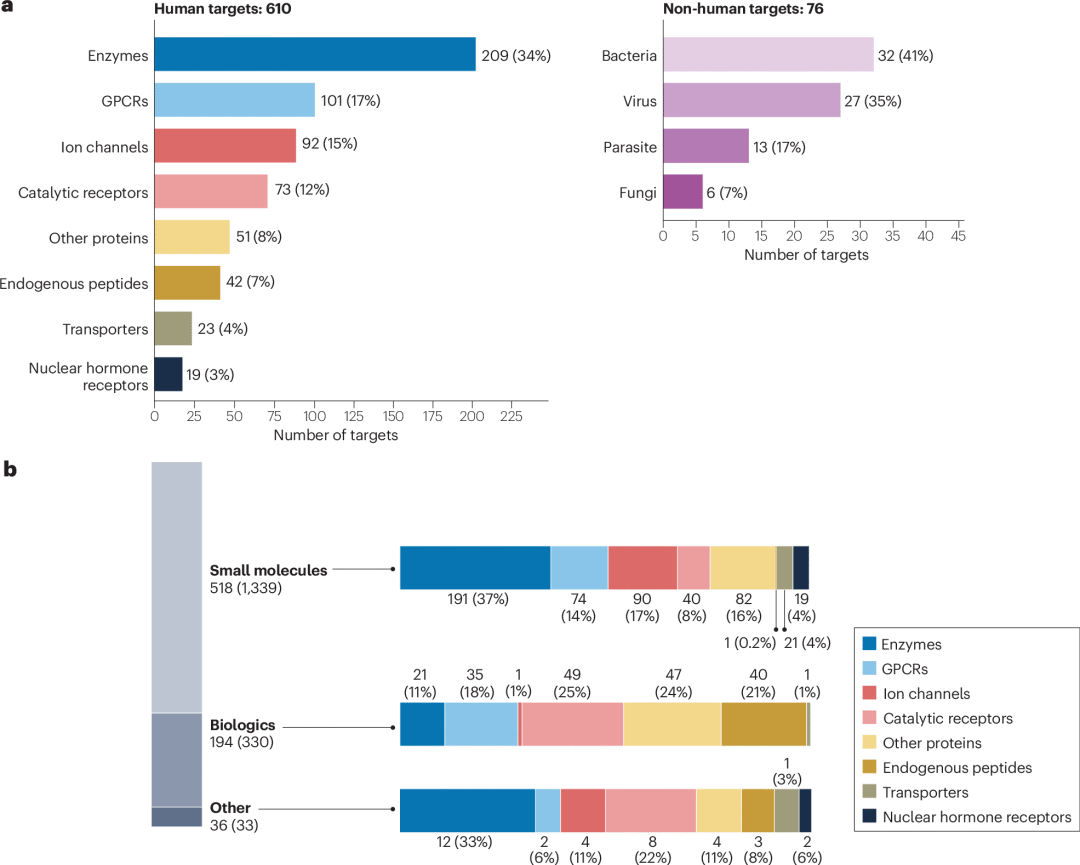
图1.当前药物靶点景观
某些靶点类群更倾向于被特定药物类型所靶向。小分子药物最常靶向的蛋白类群是酶(n = 191,占酶类靶点的 91%),其次是离子通道(n = 90;占离子通道靶点的 98%)以及"其他蛋白"类别(n = 82,其中 67 个为病原体靶点)。尽管 GPCR 按靶点数量排名第四(n = 74),但其被最多数量的小分子药物所调控(n = 358),反映出针对这一历史上极为成功的靶点类别,药物内部已开展广泛的化学优化。在规模较小的蛋白类群中,核受体(全部 19 个核受体)和转运蛋白(23 个蛋白成员中的 21 个)几乎完全由小分子药物靶向。
生物药呈现明显不同的靶点谱。催化型受体(n = 49)构成最大类群(如受体酪氨酸激酶、受体型鸟苷酸环化酶、细胞因子和生长因子受体等)。其次是多样化的"其他靶点"类别(n = 47),其中包括淋巴细胞抗原(HLA、CD、BCR 和 TCR)和病原体蛋白(以病毒为主)。值得注意的是,生物药已成为内源性肽的高效调节剂。目前,64 种已获批生物药靶向 43 个内源性肽靶点中的 40 个,包括生长因子、白细胞介素和其他细胞因子,显示出基于抗体的治疗药物在拦截可溶性信号介质方面具有非凡的效用。其他药物类型,包括放射性配体和无机盐,合计靶向 36 个蛋白,其中半数以上为酶和 GPCR(图1b)。
在确立了当前药物靶点版图之后,作者接下来分析过去 25 年间靶点创新、药物获批和药物类型的趋势。
趋势瞭望21世纪
2000 年人类基因组首个工作草图的发布,是现代药物发现的重要进展。这使得人们可以更深入地了解人类基因与疾病的关联程度。当然,作者也提到,从识别新型药物靶点到首个调控该靶点的药物获批,所需时间可能长达十年甚至更久,这意味着 2000 年人类基因组草图数据的对新型靶点药物获批的影响并不会立即显现。
然而,药物发现技术的重大变革,以及这些技术在靶点识别和基于(部分)遗传数据的新型候选药物识别中的应用,在 2000 年之前就已开始,并已在世纪之交前后催生出首创类药物。例如,开创性的分子靶向抗癌药物伊马提尼(imatinib),使慢性髓系白血病从一种迅速致命的疾病转变为可控的慢性病,于 2001 年获批。因此,作者认为这选取2000年前后的药物进展进行比较是相对合适的,两个时期的比较可以观察靶点版图和药物发现方法的趋势。
这一时间维度分析涵盖三个互补的视角:对 2000 年前后靶点的比较分析、对药物效力趋势的考察,以及对获批与靶点引入的逐年追踪。
治疗靶点与药物发现的重大转变
对 2000 年前后获批药物靶点的比较,揭示了靶点版图中的重要变迁。自 2000 年以来,已获批的药物又引入了312个靶点,相较 2000 年前获批药物的375个靶点增加了84%。为简便起见,本讨论仅聚焦于小分子和生物药,二者合计占全部药物的 97%(n = 1,649)和全部靶点的 98%(n = 671)。
在 2000 年前的靶点中(图 2a),酶和离子通道是最大的类群,其次是GPCR和病原体靶点(60 个被归类为"其他蛋白"的蛋白中有 49 个为病原体靶点)。2000 年后靶点中最大的类群是酶、催化型受体和其他蛋白(非传统靶点与病原体蛋白靶点),它们合计占该时期新型靶点的 70%(图 2a)。
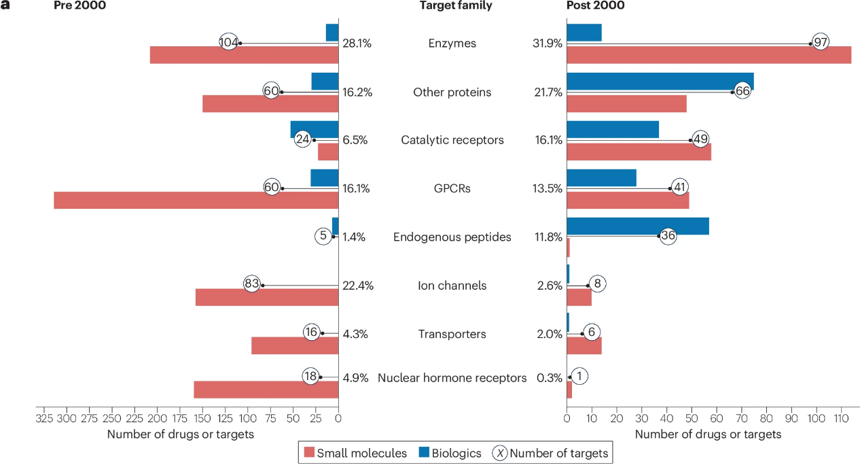
图2a. 获批药物及对应靶点数据
在 2000 年后,酶类仍然保持了最常被靶向蛋白的地位,原因之一是蛋白激酶在过去 25 年间崛起为极为成功的药物靶点,尤其是在肿瘤学领域。在 2001 年 BCR–ABL 激酶抑制剂伊马提尼取得突破性获批的基础上,许多其他与癌症相关的激酶,如 RAF、MEK 和 CDK4/6相继被靶向,且往往针对同一靶点有多代抑制剂以对抗治疗耐药。JAK 家族等激酶也已成为免疫性疾病的有效靶点。截至 2025 年,共有 136 种已获批的激酶抑制剂(78% 为小分子),靶向 67 个不同的激酶。在 IUPHAR 分类系统中,37 个人源激酶靶点被归类为酶,28 个被归类为催化型受体,而两个病毒激酶被归类为"其他蛋白"。
位于细胞表面的催化型受体激酶,既可被小分子(通常进入胞内催化结构域)靶向,也可被生物药(结合胞外区域)靶向,已成为癌症治疗中的热门靶点。在该类群中,12 个细胞表面激酶被生物药靶向(n = 28 种药物,以单克隆抗体(mAb)和肽为主),而 25 个被小分子靶向(n = 53),其中一些同时被两种模态靶向。
一个突出的例子是表皮生长因子受体(EGFR,又称人表皮生长因子受体 1(HER1))。它既是十种小分子药物的靶点——从 2002 年获批的开创性 EGFR 激酶抑制剂吉非替尼gefitinib到该类别的最新成员拉泽替尼lazertinib(2024 年获批)——也是四种单抗(西妥昔单抗cetuximab、帕尼单抗panitumumab、耐昔妥珠单抗necitumumab和埃万妥单抗amivantamab)的靶点。另一个典型例子是 HER2,它于1998年首次被曲妥珠单抗trastuzumab 靶向,此后又被六种小分子激酶抑制剂、四种单抗和两种抗体–药物偶联物(ADC)靶向。
最引人注目的变化还包括:过去 25 年间内源性肽靶点数量增加 7.2 倍,催化型受体靶点数量增加 2 倍。相反,离子通道和核激素受体作为新型治疗靶点的扩展极小:核激素受体靶点总数从 18 个增至 19 个,离子通道靶点数量从 83 个增至 91 个。值得注意的是,G 蛋白偶联受体(GPCR)按靶向药物数量衡量,历来是最成功的药物靶点类别——2000 年以前获批的药物中,约 29% 靶向 GPCR。然而,在 2000 年以后首次被获批药物靶向的新靶点中,GPCR 的占比约为 13%,位居第四;在同期获批的全部药物中,靶向 GPCR 的药物占比约为 21%,位居第三。
在单抗技术进步的推动下,生物药在过去 25 年间重塑了药物靶点版图。2000 年前的靶点主要由小分子调控,与生物药之比为 6:1(330 个靶点由小分子调控,54 个由生物药靶向);而2000年后引入的靶点,该比例急剧转变为 1.35:1(188 个靶点由小分子调控,140 个靶点由生物药调控),反映出两类药物在靶点分布上更为接近。自 2000 年以来,由小分子和生物药共同靶向的药物靶点数量几乎翻倍,从 14 个增至 24 个。
值得注意的是,生物药使胞外和细胞表面蛋白作为药物靶点成为可能。在 2000 年后获批的生物药中,有 57 种调控内源性肽——相比之下,仅有一种小分子药物沃塞洛托voxelotor 通过结合血红蛋白 α 亚基用于治疗镰状细胞病(图2a)。
尽管人们已探索将生物药用于离子通道,但迄今仅有这样一种获批——齐考诺肽ziconotide,一种靶向电压依赖性 N 型钙通道 α1B 亚基(CACNA1B)的肽类抑制剂,于 2004 年获批用于疼痛管理。由于细胞渗透性的限制,单抗等生物药对于靶向转运蛋白(其功能性结合位点位于胞内结构域)和核激素受体效果并不理想。有一种生物药靶向转运蛋白——布来韦肽bulevirtide,一种作用于钠/胆汁酸共转运体(SLC10A1)的肽,于 2020 年获批用于治疗丁型肝炎病毒感染。没有任何生物药获批用于核激素受体,这与该家族成员总体上处于胞质/核亚细胞定位相一致,因而超出了经典单抗的相互作用范围。
小分子药物的体外效力
除靶点分布的变化之外,考察小分子药物的效力,可为了解现代药物发现工作的质量与精度提供洞见。作者分析了来自 1,625 个药物–靶点相互作用的体外效力数据,涵盖 985 种小分子药物和 415 个靶点。
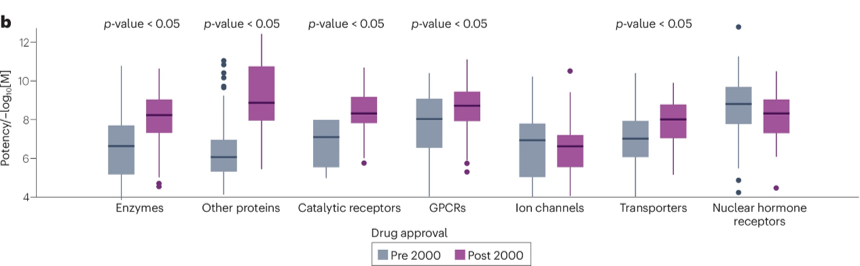
图2b. 小分子药物效力统计分析
总体平均效力为 7.7(s.d. = 1.6)(以 –log10[M] 表示),相当于 50 nM。2000 年后获批的药物效力明显高于 2000 年前的药物:平均效力分别为 8.2(s.d. = 1.3)与 7.4(s.d. = 1.7;–log10[M])(图 2b)。激酶抑制剂尤为突出,其平均效力为 8.4(s.d. = 1.0),对酶类和催化型受体靶点上观察到的效力提升贡献显著。事实上,酶、催化型受体、GPCR、转运体以及"其他蛋白"类别在 2000 年后时期被靶向的药物效力,均显著高于 2000 年前获批的药物。
这种效力提高的趋势,反映了基于结构的药物设计、高通量筛选技术的进步,以及对靶点生物学更深入的理解——这些正是现代药物化学的特征。
过去 25 年的演变(2000–2024 年)
为评估现代药物发现的时间动态,作者考察了过去 25 年间的年度药物获批趋势。
在 2000 年至 2024 年间,FDA、EMA和PMDA共批准了1,091种药物,其中 826 种(76%)具有特征明确、界定清晰的靶点。在此期间,年度药物获批数量平均呈上升趋势(图 3a),从 2000–2004 年的平均 40 种(s.d. = 8.6)上升至 2020–2024 年的 59 种(s.d. = 8.3)。这一增长既得益于可成药靶点的扩展,也得益于靶点明确的成熟药物类别的壮大。
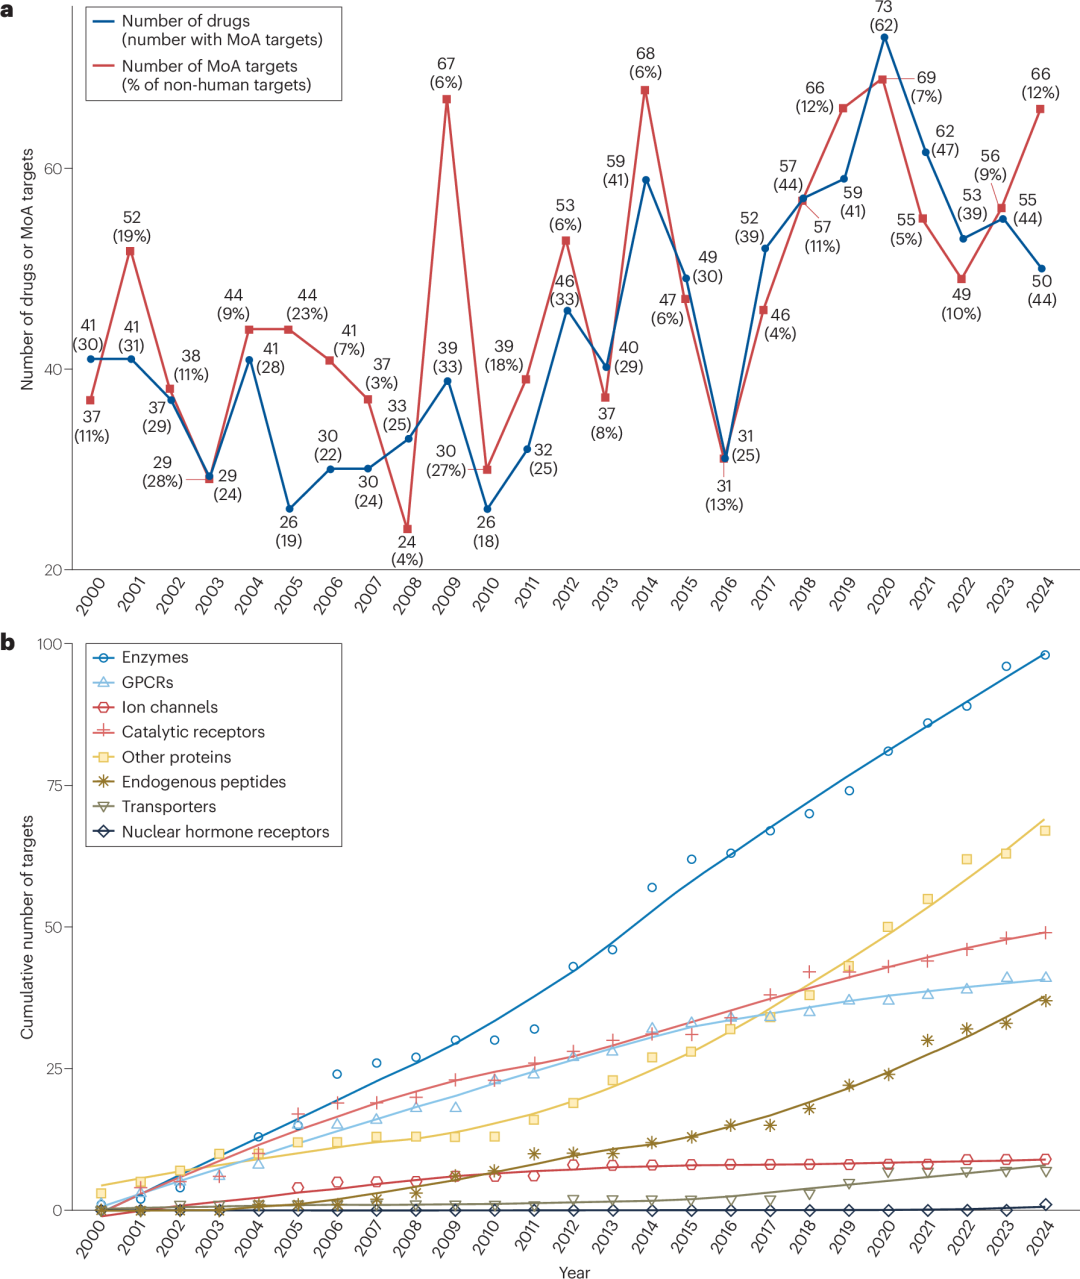
图3.获批药物及靶点逐年趋势
在整个这四分之一个世纪中,具有明确靶点的药物比例始终保持在 76%(s.d. = 7.6%),惊人地一致。这与此前分析所报告的趋势一致,也表明以选定明确的靶点为起点的成功药物研发项目所占比例总体保持稳定。
对2000年至2024年间新引入药物靶点的分析揭示了 309个新靶点,平均每年出现 12个(标准差 = 5)。从蛋白质功能类别角度看,酶仍然是新靶点中的主导类别,其逐年稳步大幅增长,部分由新型激酶靶点驱动。催化受体(主要是激酶)也以稳定速度增长。相比之下,过去十年中引入新型 GPCR 作为药物靶点的步伐有所放缓,表明该家族中易于成药的成员已接近饱和。离子通道、转运体,尤其是核激素受体在这一时期也几乎没有产生新验证的药物靶点。值得注意的是,转运蛋白近年显示出重新受到关注的迹象。
2010年后具有新作用机制靶点药物获批的加速可归因于几个因素,包括人类基因组计划的完成、对可成药激酶组的系统性探索(得益于结构生物学和化学生物学筛选工具的进步),以及生物药底层技术的成熟。这些进展不仅体现在新作用机制靶点的出现,也体现在已有作用机制的逐步复用,促进了针对相同蛋白的药物类别的增长。被成药最多的靶点是两个催化受体:EGFR(由吉非替尼于2002年推出;14个已批准抑制剂,其中10个小分子、4个单抗)和 VEGFR2(由索拉非尼于2005年推出;13个已批准抑制剂,其中12个小分子、1个单抗)。
已批准药物类型也出现了重要趋势。尽管小分子在历史上曾主导药品批准,但21世纪见证了生物药的急剧崛起。比较年度批准数量,生物药(单抗、ADC、寡核苷酸、酶、融合蛋白和肽)在2023年达到持平。如果当前趋势持续,生物药很可能在未来几年内在年度批准率上超过小分子。迄今为止,这一扩张主要由单抗和 ADC 驱动,尤其是自2014年以来,它们开始占所有生物药批准的 50–70%。
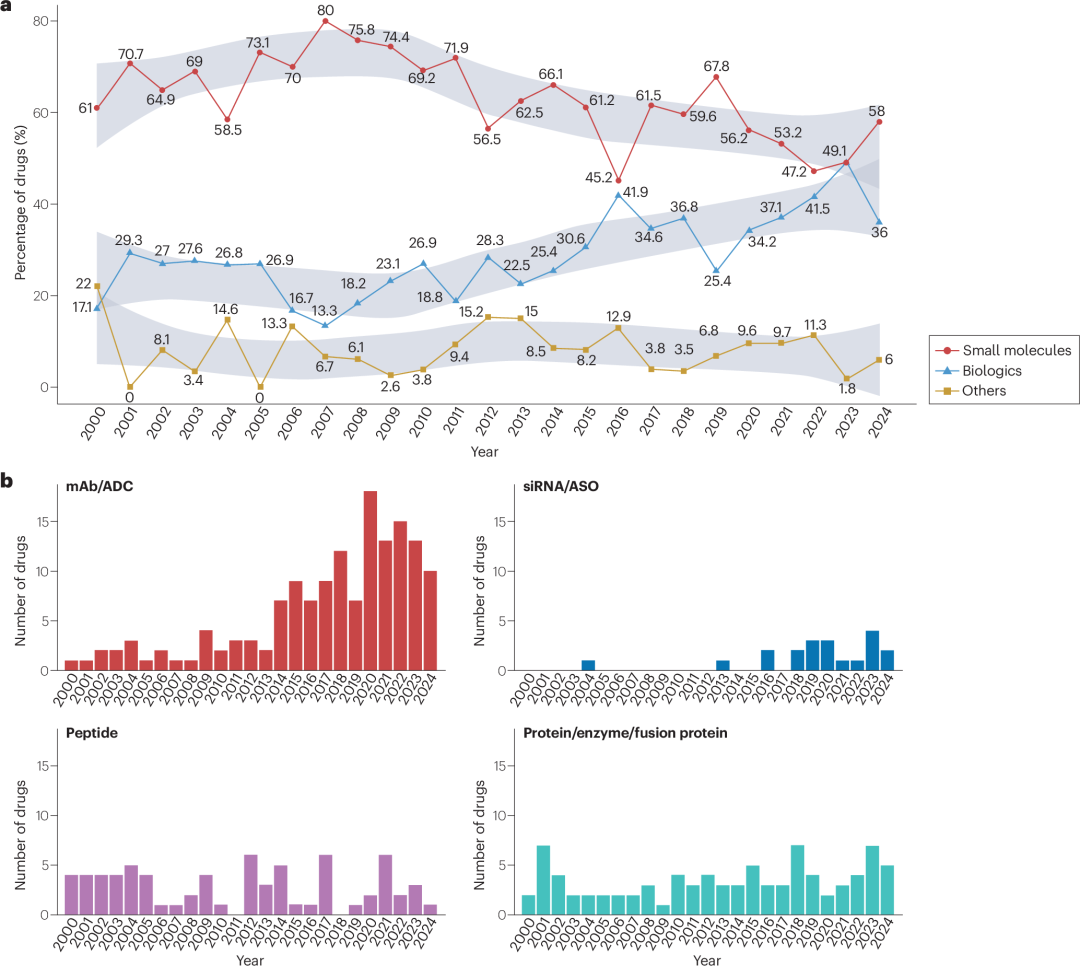
图4(原文图5).小分子和大分子获批趋势对比
更近期,经过数十年的开发挑战,寡核苷酸疗法(如反义寡核苷酸 ASO 和小于扰 RNA siRNA)如今已在现代药典中确立了稳固地位,并成为生物药版图中不断增长的一部分。它们的作用机制包括序列特异性 mRNA 降解、剪接调节和转录后基因沉默,使得靶向此前“不可成药”的蛋白质和 RNA 转录本成为可能,为遗传病、代谢紊乱及其他常规方法难以治疗的疾病提供了治疗选择。
目前,已有 22 种寡核苷酸药物获得监管批准,代表了几类机制上不同的类别:
7 种 siRNA 疗法,利用 RNA 干扰通路实现序列特异性 mRNA 降解,已获批:patisiran、givosiran、inclisiran、lumasiran、nedosiran、vutrisiran 和 fitusiran。
通过 RNase H 介导降解或空间阻断特定 mRNA 发挥作用的 ASO,是另一重要类别,包括 fomivirsen、mipomersen、volanesorsen、tofersen、inotersen 和 eplontersen。
调节前体 mRNA 剪接以恢复功能性蛋白生产的 ASO,包括 nusinersen、eteplirsen、golodirsen、viltolarsen 和 casimersen。
2 种已获批的适配体(pegaptanib 和 avacincaptad pegol),可折叠成复杂的三维结构,以类似于单抗的方式阻断蛋白质功能。
最后,Toll 样受体 9 激动剂 HepB-CpG 用作乙型肝炎疫苗中的免疫刺激性佐剂;defibrotide(一种猪源单链寡核苷酸混合物,具有复杂的抗血栓和促纤溶特性)已获批用于肝静脉闭塞性疾病。
治疗领域
为理解上述创新的治疗学影响,作者考察了药物靶点在各治疗领域中的分布,以及不同蛋白质类别如何贡献于特定的治疗应用。
他们将1,526个药物(占数据集的 90%)映射到世界卫生组织(WHO)解剖治疗化学(ATC)分类系统 1 级类别所定义的14个治疗领域(类别定义见文末)。这些药物调控656个蛋白靶点,占本研究所识别全部疗效靶点的96%。
蛋白质靶点类别在 ATC 治疗类别中的分布通过桑基图展示于图5。由于单个药物可能被分配多个跨越不同治疗适应症的 ATC 代码,该可视化通过蛋白质靶点在各类别间的重叠分布,捕捉了这种治疗多功能性。这种多重性反映了一个现实:许多药物在多种疾病情境中表现出疗效,这要么是通过有意的多药理学,要么是在初始获批后重新定位用于其他适应症。
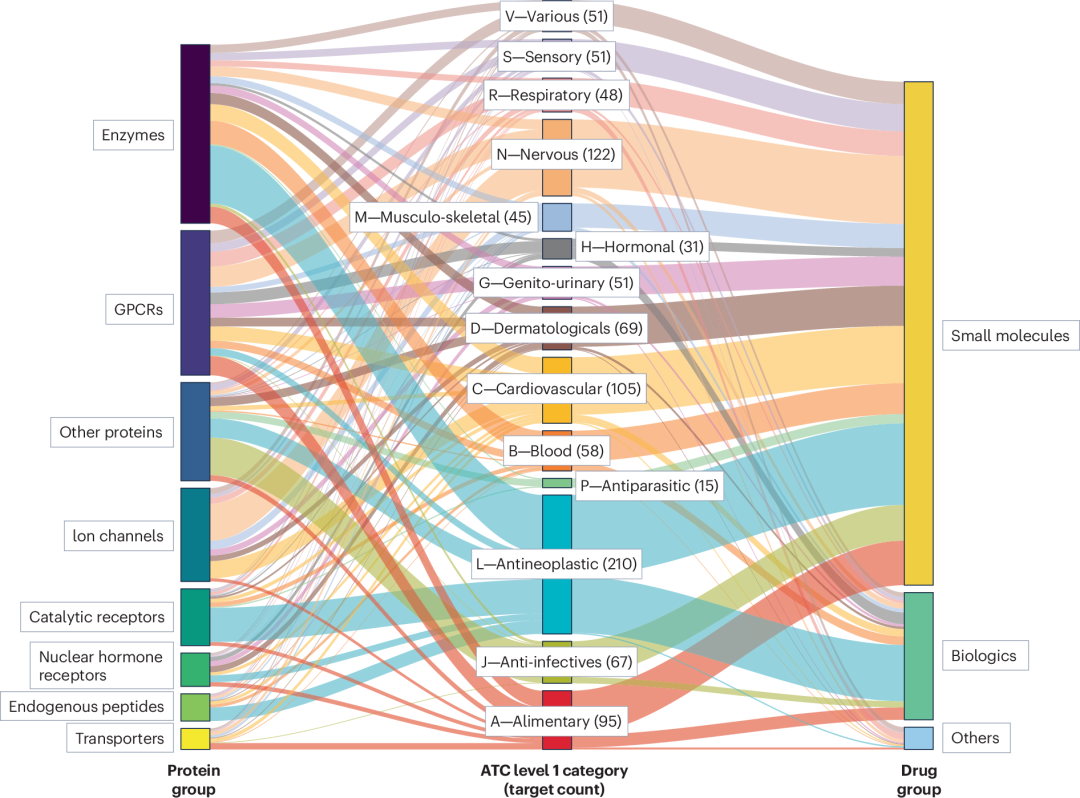
图5(原文图6).蛋白质靶点类别在各治疗类别中的分布。
抗肿瘤和免疫调节剂(L)是药物靶点(n = 210)和已批准药物(n = 322)数量最多的治疗领域。该类别以酶、催化受体和“其他蛋白质”为主。值得注意的是,所有催化受体靶点的 70% 和所有内源性肽靶点的一半都用于该治疗领域,反映出生长因子和细胞因子信号在癌症和免疫疾病中的核心作用。
生物药在肿瘤学和免疫学中实现了极高的渗透率,占 ATC 代码 L 获批药物的 42%,几乎与小分子的 57% 相当。总体而言,所有已批准生物药的 45% 用于血液、肿瘤或免疫适应症。这一高比例反映了基于抗体的疗法适合靶向细胞外蛋白,如免疫检查点、肿瘤抗原和细胞因子,而这些用小分子靶向要困难得多。
生物药还在全身性激素制剂(H)中占主导地位,占该治疗领域药物的 54%,并调节其中 61% 的靶点。这并不令人意外,因为肽类激素与生物药平台之间具有内在兼容性,能够直接替代或拮抗内源性激素。
神经系统疾病(N)按靶点数量是第二大治疗领域,有 260 种药物调节 122 种蛋白质,其中 94% 是小分子。该类别主要由离子通道和 GPCR 组成,它们在中枢神经和精神疾病中介导神经递质信号和膜兴奋性。
心血管疾病(C)排名第三,有 105 个蛋白质靶点和 187 种已批准药物。该领域的药物调节更多样化的靶点类别,其中 GPCR、酶和离子通道是最常见的组别。靶点类别的广度说明了心血管病理生理学的多因素性质,涵盖血流动力学调节、血栓形成、脂质代谢和心脏电生理学。所有治疗领域的靶点分布详情见补充信息。
激酶抑制剂在肿瘤学中表现出非凡的实用性,这基于激酶在促进恶性转化和肿瘤进展的生长因子信号通路中的关键作用。在获得 ATC 代码的 120 种激酶抑制剂中,94 种药物(78%),包括 72 种小分子,被批准用于癌症治疗(ATC 代码 L01)。这些药物靶向 49 种激酶(占所有已成药激酶的 73%),包括 25 种催化受体和 24 种酶。
全球市场中的创新
尽管治疗领域分析揭示了靶点和药物如何在各疾病之间分布,但理解创新的地理分布与时间线,可为塑造药物发现的力量提供更多洞见。监管框架、开发时间线和创新的地理集中度,都会影响哪些靶点被验证以及新疗法多快能到达患者手中。
从首次公开披露到获批的时间线因药物模态不同而差异显著。对于 2000 年之后获批的小分子药物,自 CAS 登记号分配起算的开发时间中位数约为 11 年,80% 在18年内获批。相比之下,生物药显示出明显更短的开发时间线,80% 在首次披露后10年内获批。总体而言,生物药表现出更高的靶点特异性和更可预测的药理学,且监管框架已演进到能够适应这类疗法,从而促成了更快的时间线。
从靶点层面看,对于引入新靶点的药物(过去 25 年间获批的首创类疗法),从首次公开披露到监管获批的平均时间为10年,80%在15年内获批。在许多情况下,此类药物因开创全新的治疗机制而承担额外的验证负担——靶点生物学和临床获益都必须从头建立。
在所考察的三个主要监管机构——FDA、EMA 和 PMDA 之间,药物获批动态差异很大。自 2000 年以来,FDA 已批准 750 个具有明确靶点的药物,而 EMA 为 466 个、PMDA 为 347 个。令人惊讶的是,这些药物中只有 27% 获得了三个机构的全部批准。美国在新药获批方面的领先地位在激酶抑制剂上尤为明显——激酶抑制剂是现代靶向治疗的标志:83%(n = 105)的激酶抑制剂首次监管批准来自 FDA。美国、日本和欧盟以外地区(尤其是中国)的新药获批正吸引越来越多的关注。
美国市场的主导地位同样体现在靶点创新上。自 2000 年以来引入的 312 个新作用机制药物靶点中,78% 是通过 FDA 获批药物首次获得验证的,而由 EMA 和 PMDA 首次批准的药物各自贡献了11%的新靶点。按年度计,FDA 获批药物占新引入 MoA 靶点的 60–100%。在大多数蛋白家族中,FDA 批准推动了靶点扩张,在每个类别内引入了约 70% 的新 MoA 靶点。转运体是一个显著的例外:在 7 个新转运体靶点中,FDA 引入了 3 个(43%),而 EMA 和 PMDA 分别贡献了 3 个和 2 个。最后,致病性(非人源)药物靶点几乎完全通过 FDA 批准引入。在此期间上市的 26 个此类靶点中,有 21 个(81%)由 FDA 获批药物首次验证。
作者认为,这些发现显示了美国市场在塑造当代治疗靶点版图中的主导作用。作者认为,这得益于稳健的监管基础设施、对生物医学研究的大量投入以及加速药物开发和监管审评的创新激励政策。此外,战略性的市场优先排序和监管时机也可能发挥一定作用。
结论与展望
这项对 2000 至 2025 年药物靶点的全面分析揭示,蛋白质成药性版图已发生根本性转变。新靶点的扩张表明,可成药蛋白质组远远超出了主导 20 世纪药理学的经典受体、酶和离子通道范式。这一扩张由多种力量驱动:支持理性靶点识别的基因组学和结构生物学进展;小分子药物发现的进步,使激酶等关键家族中的靶点能够实现选择性和活性;抗体制药平台的成熟;以及能够触及既往难以攻克靶点的 RNA 类治疗模态的出现。
专栏节选 | 中国的药物靶点创新:2019—2023
Yan 等人近期的一项分析比较了中国国家药品监督管理局(NMPA)、日本、美国和欧洲各监管机构在 2019 至 2023 年间的新药获批情况。NMPA 批准了 256 种新药,比美国食品药品监督管理局(FDA)多 5.4%,比欧洲药品管理局(EMA)多 34%,比日本药品医疗器械综合机构(PMDA)多 37%。
对此,作者通过对NMPA 2019 至 2023 年 的批准记录进行分析,并将联合疗法拆分为单个药物,得到这 5 年间在中国获批的 216 种药物。其中,有63种在2025年 6 月前尚未获得FDA、EMA或PMDA批准,它们合计引入了6个新靶点。另有一项分析认为,许多最初在美国获批的药物后来也在中国获批,其获批滞后时间已缩短至 FDA 批准后不到 4 年。
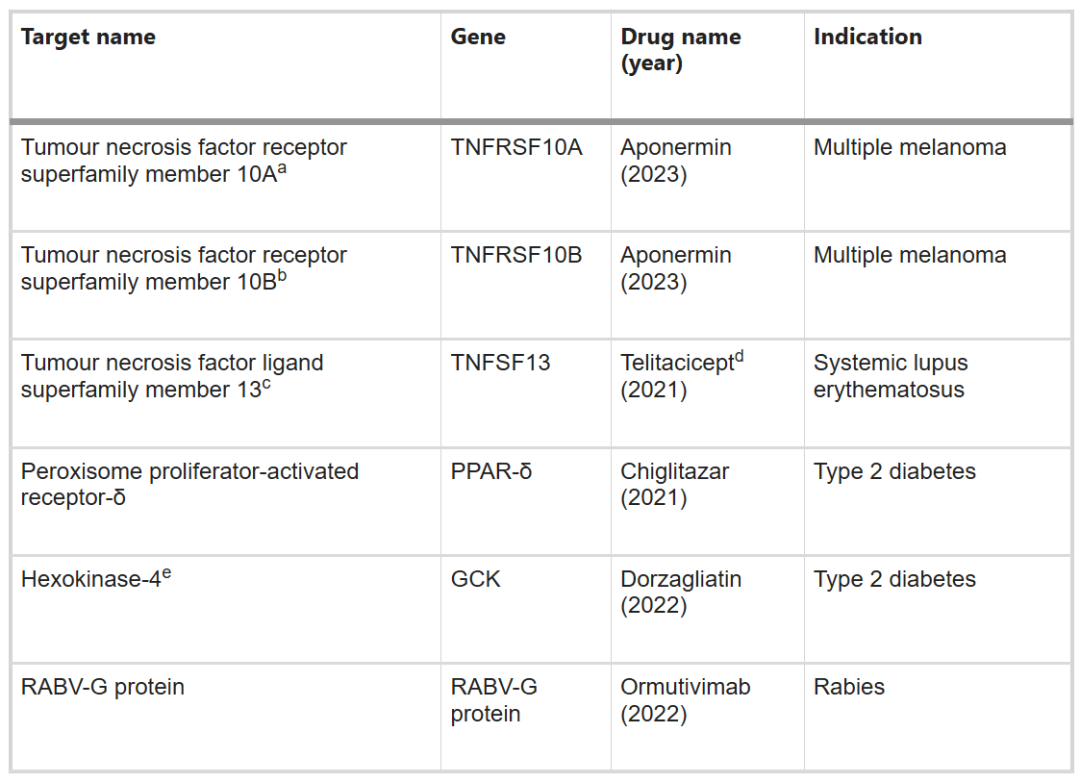
表1.中国 NMPA 批准产品中的首创性药物靶点:2019—2023
(Multiple melanoma:多发性黑色素瘤;Systemic lupus erythematosus:系统性红斑狼疮;Type 2 diabetes:2 型糖尿病;Rabies:狂犬病)
多亚基复合物清单:
线粒体复合物 I(50 个亚基)、电压门控钾通道(40 个亚基)、三个 GABA 受体复合物(分别为 7、13 和 16 个亚基)、微管蛋白(tubulin,10 个亚基)和谷氨酸受体(7 个亚基)以及一个非人源靶点——细菌 ATP 合酶(8个亚基)
参考文献:
[1] Overington, J. P., Al-Lazikani, B. & Hopkins, A. L. How many drug targets are there? Nat. Rev. Drug Discov. 5, 993–996 (2006).
[2] Santos, R. et al. A comprehensive map of molecular drug targets. Nat. Rev. Drug Discov. 16, 19–34 (2017).
内容中包含的图片若涉及版权问题,请及时与我们联系删除


评论
沙发等你来抢