点击蓝字
关注我们
9月22日,CSIS发布“焦点问答”系列文章《Understanding the U.S. Federal Government's AI Spending》。文章指出,美国政府采购人工智能的规模比以往任何时候都大。2019-2025财年,联邦机构共授予2255项AI相关合同,义务支出总额达41亿美元。这一时期,AI相关合同数量增加至原来的三倍以上,年度义务支出也显著增长,2025财年达到11.62亿美元。在不断增长的需求中,美国国防部占据主导地位,占全部义务支出的83%。
CSIS未来实验室(CSIS Futures Lab)追踪了联邦资金的流向,以了解美国政府如何采购人工智能。研究使用了两个数据来源:SAM.gov上发布的招标公告,以及USAspending中记录的已授予联邦合同。
答案是肯定的。自2019财年以来,联邦政府对AI的需求大幅增长,并且仍在持续增长。
2019-2025财年,提及人工智能的已授予合同数量增加至原来的三倍以上。SAM.gov上的招标公告同样有所增加,2025财年的AI相关公告达到71项。
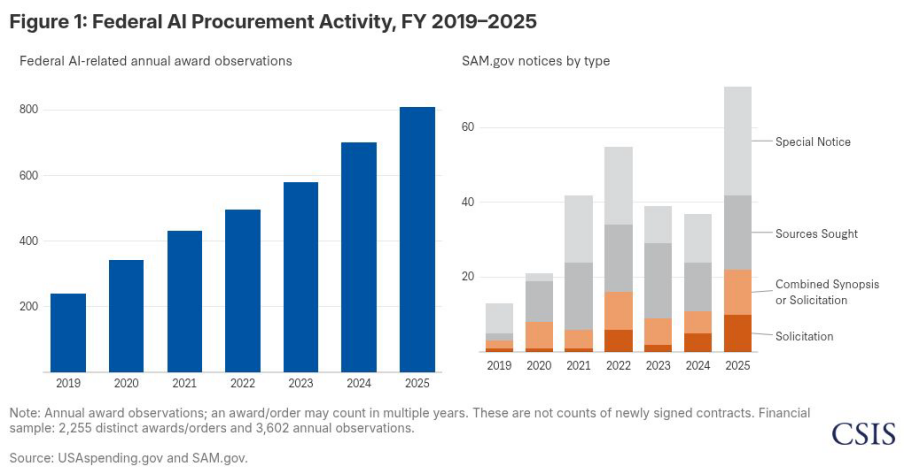
2019—2025财年联邦AI采购活动
从义务支出总额看,联邦AI年度义务支出大幅上升,在2025财年达到11.62亿美元。在这些合同中,生成式人工智能也越来越显眼。2022年11月ChatGPT发布后,标记为生成式人工智能的合同在2024财年增至56项,2025财年增至118项。
未来,美国联邦政府对AI的需求和支出可能继续增长。现有公告显示政府将增加支出,推进AI基础设施现代化。鉴于流入数据中心的投资规模,数据中心是一个有用的观察指标。在大模型革命之前,联邦AI需求与数据中心增长之间存在相关性。但自ChatGPT发布以来,数据中心的增长已远远超过联邦AI合同的增长。
这表明,AI基础设施投资目前主要由商业需求驱动,联邦支出在AI投资上落后于私营部门。
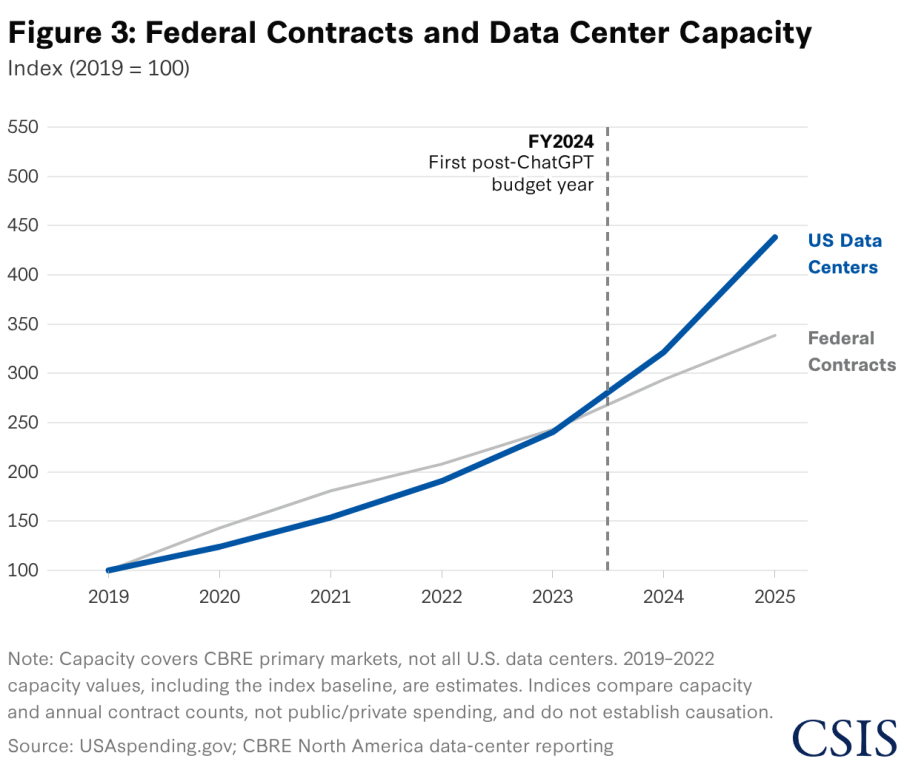
联邦合同与数据中心容量(指数,2019年=100)
从供给侧看,参与的供应商很多,但相当大一部分资金流向了少数承包商。
在2255项AI相关合同中,共有1250家不同的供应商中标。其中66.2%的供应商只拿到一份合同。同时,排名前三的承包商占净义务支出的30.4%。
这反映出市场既头部集中,又存在长尾。合同金额的中位数约为每年15万美元。按数量计算,小企业赢得了大部分AI合同(70%),但它们在义务支出总额中的占比要小得多(45%),这意味着小企业承接了许多金额较低的合同。
CSIS指出,这些数据表明,美国联邦AI市场仍相对分散,同时正在顶端向少数重量级企业聚集。大多数机构使用大量中小规模合同。政府很可能在测试不同的工具、供应商和应用场景,然后再投入更大规模的项目。
大型IT企业和咨询公司在美国联邦AI采购中仍然很重要。传统国防主承包商的存在感低于预期,只占合同数量的2.8%和义务支出的5%。
一些商业AI企业虽然合同数量不多,但资金影响更大:Palantir和Scale AI以不到1%的合同,合计获得5.97亿美元,约占义务支出的15%。
美国国防部是联邦AI采购的核心。2019-2025财年,国防部约占AI合同数量的64%,占义务支出的83%。
目前,美国卫生与公众服务部、国土安全部和总务管理局等民事机构的份额则小得多。在民事部门中,按合同数量计算,卫生与公众服务部是最大买家,共有296项合同,其中131项来自国立卫生研究院。其后依次是美国国家航空航天局(219项合同)、交通部(136项)、商务部(129项)和国土安全部(122项)。
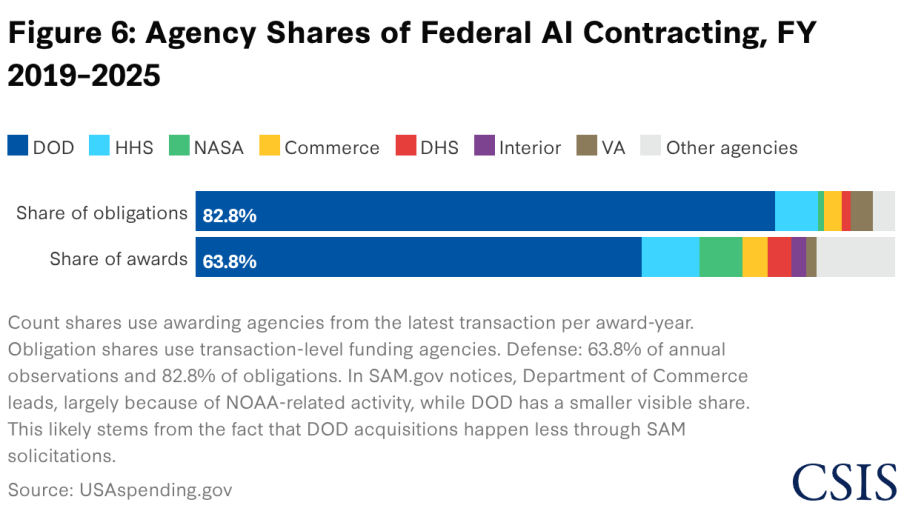
2019—2025财年各部门在联邦AI合同中的占比
在国防部内部,空军是已授予合同数据中最大的AI买家,拥有1182项合同、8.72亿美元义务支出。美国国防高级研究计划局(DARPA)也是一个重要买家,共有187项合同,金额2.13亿美元。不过,二者在本研究使用的招标数据中都不太显眼。
此外,由于部分采购渠道在公开招标记录中可见度较低,公开数据很可能低估了国防领域的AI采购。情报界的AI支出也很可能没有反映在文中的数据中。
CSIS认为,这些数据应被视为一个更大趋势的指示,实际支出可能要高得多。
人工智能可能对国家安全产生重大影响,因此需要审慎治理。模型在接入政府工作流程之前需要仔细评估,例如,许多AI模型在执行关键军事任务时表现出风险倾向。
任何采购流程都应详细规定关键的AI治理框架,例如监测、数据权利、基准测试、模型可移植性和事件报告。
然而,从AI相关公告中有关治理要求的完整招标文本来看,AI治理参差不齐,而且十分有限。总体而言,样本中一半以上的AI招标公告没有明确的治理条款。
大多数AI相关合同属于两大类:“机器学习”和“通用AI”。“生成式AI”类别增长迅速,但在联邦AI支出总额中的占比仍然较小。由于许多联邦合同的描述较短,生成式AI的统计数字应被视为下限估计。
在包含治理条款的公告中,大多数条款侧重于绩效衡量和流程要求。基准测试出现在超过三分之一的公告中。这些条款可以帮助机构衡量AI系统是否达到承诺的性能,但在系统失灵或产生有害结果时,未必能形成有力的问责。
红队测试等硬性问责条款则少得多。审计权限、红队测试和事件报告各自出现在不到10%的公告中。
数据权利条款是硬性问责条款普遍稀缺中的例外,出现频率相对较高。这类条款明确规定了由谁拥有、谁可以使用相关的数据和模型。
在写了治理要求的公告里,最常见的是检验AI是否达标的“基准测试”条款,占37%。常和它一起出现的是规定数据归属的“数据权利”条款(31%的公告同时包含这两项)。
持续跟踪AI表现的“监测”条款只占5%,AI出问题必须上报的“事件报告”要求最少,只有3份公告提到。
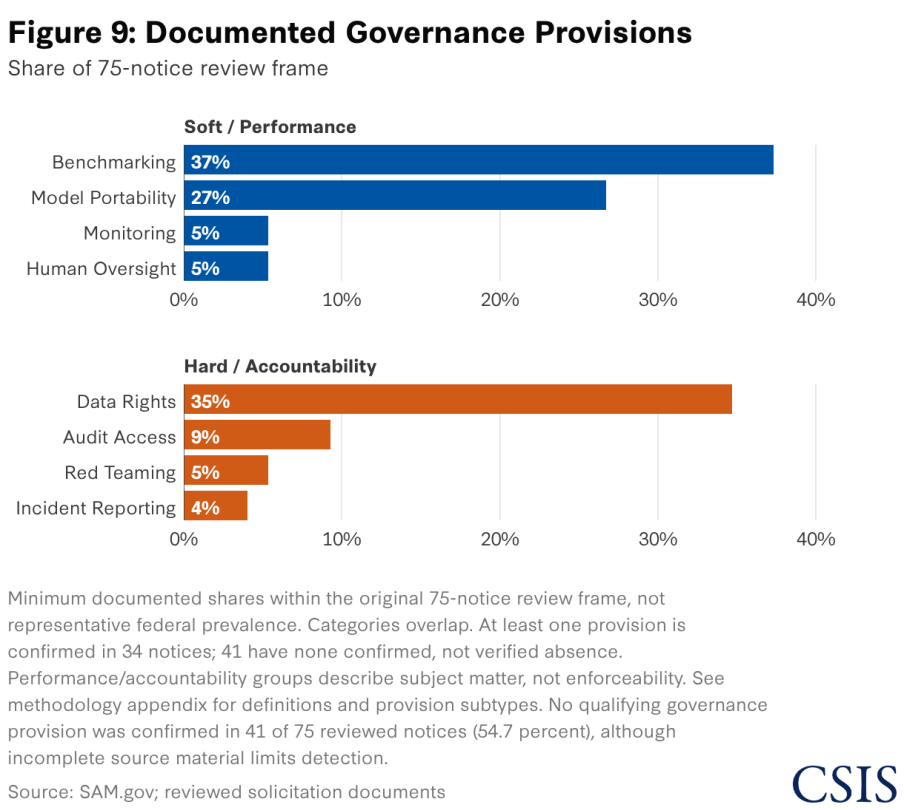
有记录的治理条款(在75份审阅公告中的占比)
简而言之,联邦AI采购中的治理条款并不一致:少数机构制定了全面的要求,许多机构只包含基本的性能指标,还有一半以上的公告完全没有相关内容。
总体来看,美国政府的AI采购显著增长,且主要由国防相关合同推动。美国的AI战略依赖于该国持续保持AI领先地位,因此政府应继续在联邦层面投入AI。
随着联邦AI支出增长,各机构应借助采购,把这些投资转化为可量化的公共价值,并对性能和问责提出明确要求。
作者简介
Yasir Atalan,CSIS未来实验室副主任、数据研究员;Erik Tiersten-Nyman,CSIS未来实验室研究助理;Benjamin Jensen,CSIS未来实验室主任、国防与安全部高级研究员。
参考文献
Atalan, Yasir, Erik Tiersten-Nyman, and Benjamin Jensen. 2026. “Understanding the U.S. Federal Government’s AI Spending.” In CSIS. Center for Strategic and International Studies. https://www.csis.org/analysis/understanding-us-federal-governments-ai-spending.
编辑|李纯臻
终审|梁正 王净宇

内容中包含的图片若涉及版权问题,请及时与我们联系删除
评论
沙发等你来抢