

2026 年 10 月 26 日,Anthropic 向美国证券交易委员会(SEC)公开递交 Form S-1 招股书,把公司最核心的算力账本摊在了公开监管文件里。据 Fortune 对文件两组承诺数字的汇总,Anthropic 已承诺的未来算力与基础设施支出合计 5420 亿~5670 亿美元:约 4170 亿美元对应 2025 年 12 月 31 日之后签署、2026~2027 年间启动的租约与商业协议,另有 1250 亿~1500 亿美元对应 2028~2031 年间交付的追加容量。文件同时披露,2026 年 5~10 月与 SpaceX 签订的算力合同至多 1205 亿美元,自建算力模式「Anthropic Direct」下的五年设备租金约 1252 亿美元(不含利息)。
Anthropic 在 6 月 1 日确认保密递交 S-1 草案;此次转为公开时,官方公告只确认了上市框架——纳斯达克全球精选市场、代码「ANT」、招股书由高盛与摩根士丹利分发。公开文件新增的,是承诺的金额、对手方、期限与付款节奏。
4170 亿美元协议群:2026~2027 年启动,期限最长 20 年
Fortune 称这份招股书全文 318 页,于 10 月 26 日公开。S-1 原文披露:2025 年 12 月 31 日之后,公司新签并修订多份租约与商业协议,用于锁定额外的算力与基础设施容量,未来最低付款义务合计约 4170 亿美元;这批协议以算力设备和数据中心租约及对部分云厂商的采购承诺为主,2026~2027 年间启动,期限从不足一年到 20 年不等。Fortune 在报道中把这批交易表述为「2025 年 12 月 31 日签署的 4170 亿美元算力交易」。
2028~2031 年的追加容量来自对既有商业协议的扩容,因部分商业条款尚未定稿,公司估计未来付款约为 1250 亿~1500 亿美元。两组数字相加,就是 Fortune 给出的 5420 亿~5670 亿美元总承诺。承诺表之外还有未计入的部分:若按 AMD 硬件供应协议采购全部初始容量(2027 年交付),公司预计支出将超过 200 亿美元,这部分不计入上述合同承诺表。
规模从何而来,S-1 写得直白:「我们开发、训练、改进和部署前沿模型的能力,取决于能否获得庞大且不断增长的专用算力」;同时算力市场「竞争激烈」,Anthropic 需与「全球资本最雄厚的一些科技公司」竞争供应。
SpaceX 至多 1205 亿美元:月付约 31 亿,90 天通知即可解约
签约对手是 SpaceX.AI LLC——S-1 注明其前身为 X.AI LLC,是 Space Exploration Technologies Corp.(SpaceX)的全资子公司。2026 年 5~10 月,双方签订并修订了多份协议,由 Anthropic 接入 NVIDIA GPU 驱动的算力;Fortune 指出这些 GPU 为 SpaceX 自有。
合同结构比总额更有信息量:至多 1205 亿美元的支出对应延伸至 2029 年的期限,在全部容量交付后(公司预计为 2026 年 12 月)每月合计付款约 31 亿美元,容量爬坡期费用不同。相关协议的初始不可解约期分别止于 2027 年 1 月和 3 月,此后任何一方提前 90 天书面通知即可解约。1205 亿因此是「至多」而非固定负债——初始不可解约期过后,双方都留有退出通道。
Anthropic Direct:五年租金 1252 亿美元,Broadcom 是最大基础设施伙伴
Anthropic Direct 是 S-1 详细解释的一项新安排:从仅通过固定期限云协议采购,转向混合模式——直接租用芯片,部署在由第三方按 Anthropic 规格租赁并代为运营的专用设施中。逻辑在于数据中心交付周期长、但在总算力成本中占比较小,把机房容量承诺与算力设备承诺分开,可以先锁定机房、把更大规模的加速器投入推迟到需求更确定的时候。公司自 2026 年 9 月 30 日当日及之后开始签订相应的采购承诺与租约;S-1 称总承诺支出中相当大一部分与 Anthropic Direct 相关,预计其占算力投资的比重将不断上升。背景是 S-1 自述的处境:客户需求一直超过可得算力。
规模最大的一笔绑定 Broadcom。2026 年 3 月,Anthropic 与其签约采购专用 AI 加速器及配套部件(即「2026 Lease Arrangement」),Broadcom 打算把协议转让给一家指定金融伙伴;公司还可在需要时向 Broadcom 或该伙伴发行至多 420 亿美元的可转换本票,为租约义务融资。租约本身几乎没有退出空间:五年设备租金合计约 1252 亿美元(不含利息),按季支付,自设备在相应设施「ready for service」(达到可投用状态)起算,租赁期内除违约外不可解约。2026 年 4 月,公司已为 Broadcom 的利益向托管账户存入 25 亿美元;在一处美国设施的托管协议下,公司还为数据中心服务商的电力购买合同义务提供至多 5 亿美元的担保。
Google 与 Amazon 的角色类似:各自签有 2026 NPA(票据采购协议),为公司留出基础设施融资额度。Google 2026 NPA 至多 200 亿美元,IPO 完成前预计不动用;Amazon 2026 NPA 在 Amazon 于 5 月向 Series H 轮投资 50 亿美元后,额度降至 150 亿美元。按 Fortune 的口径,2026 年最大基础设施伙伴是 Broadcom(至多 420 亿美元),Google(200 亿)与 Amazon(150 亿)次之;受此消息影响,Broadcom 股价当日上涨 3%。
支撑这套组合的,是公司称「耗时数年、投入重金」建成的专有多芯片编排层:Claude 原生运行于 AWS Trainium、Google TPU、NVIDIA GPU、AMD GPU 四大芯片家族,按价格与性能路由工作负载,以降低对任何单一厂商的依赖。
每美元算力产出 2.08 倍,另一边是 807 亿美元净亏损
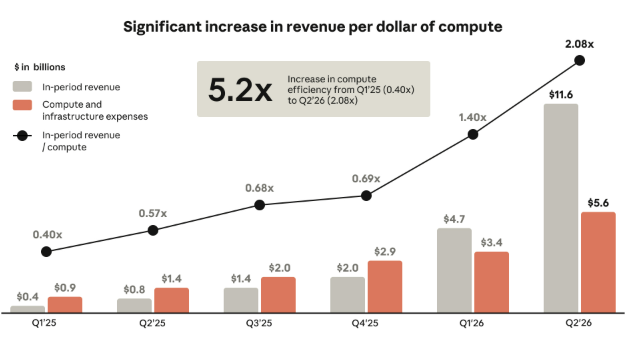
Fortune 依据 S-1 数据绘制的季度曲线显示,每 1 美元算力与基础设施开支对应的在期营收,从 2025 年一季度的 0.40 倍升至 2026 年二季度的 2.08 倍,为原先的 5.2 倍。S-1 的对应数字:2026 年二季度算力与基础设施开支 56 亿美元,同期营收 116 亿美元,该项开支占营收比重已从 2025 年一季度的 251% 降至 48%。
财务大盘同样来自 S-1:2026 年上半年营收 163 亿美元(上年同期 12 亿美元,S-1 称同比增速 1,300%);经营亏损从上年同期的 21 亿美元收窄至 6.93 亿美元;净亏损 807 亿美元,其中 724 亿来自可转换票据、衍生负债与 SAFE(未来股权简单协议)公允价值变动等非现金项目。2025 全年净亏损 420 亿美元,同类调整占 343 亿。收入侧的集中度也写在文件里:截至 2026 年 9 月 30 日的九个月,无单一客户贡献营收超过 10%,前五大客户合计约 25%,且许多大客户没有长期合同约束。
支出侧的风险同样直白:S-1 称这些投入将带来「重大现金流出」,可能「对我们的流动性、财务状况与经营业绩造成不利影响」,公司计划以自身营收与所筹资本覆盖;为满足大规模 AI 工作负载的「庞大能源需求」,公司已签订并可能继续签订涉及专用发电资产与电站的安排。Fortune 则指出,最大的风险在于把电接进数据中心——许可、法律挑战、供应链中断都可能造成延迟。
文件同时留下未定项:发行股数与价格区间尚未确定,注册声明尚未生效;1250 亿~1500 亿美元的追加容量承诺因商业条款未定稿,仍停留在估计区间。Fortune 称 Anthropic 未在截稿前回应置评请求。
参考链接
- Anthropic files S-1 with the SEC for proposed initial public offering(Anthropic 官方公告,2026-10-26)
- Anthropic, PBC Form S-1(SEC EDGAR,2026-10-26 递交)
- Anthropic plans to spend up to $567 billion on compute. Its S-1 reveals plans to set up its own data centers(Fortune,2026-10-26)
- Anthropic confidentially submits draft S-1 to the SEC(Anthropic 官方公告,2026-06-01)
本文由 AREX Agent 基于公开网络信源自动整合梳理。
AI 可能存在信息遗漏、时序偏差或事实误判。文中观点与事实请结合文末原始链接交叉核验,请勿直接作为决策依据。
内容中包含的图片若涉及版权问题,请及时与我们联系删除

评论
沙发等你来抢