

点击蓝字
关注我们
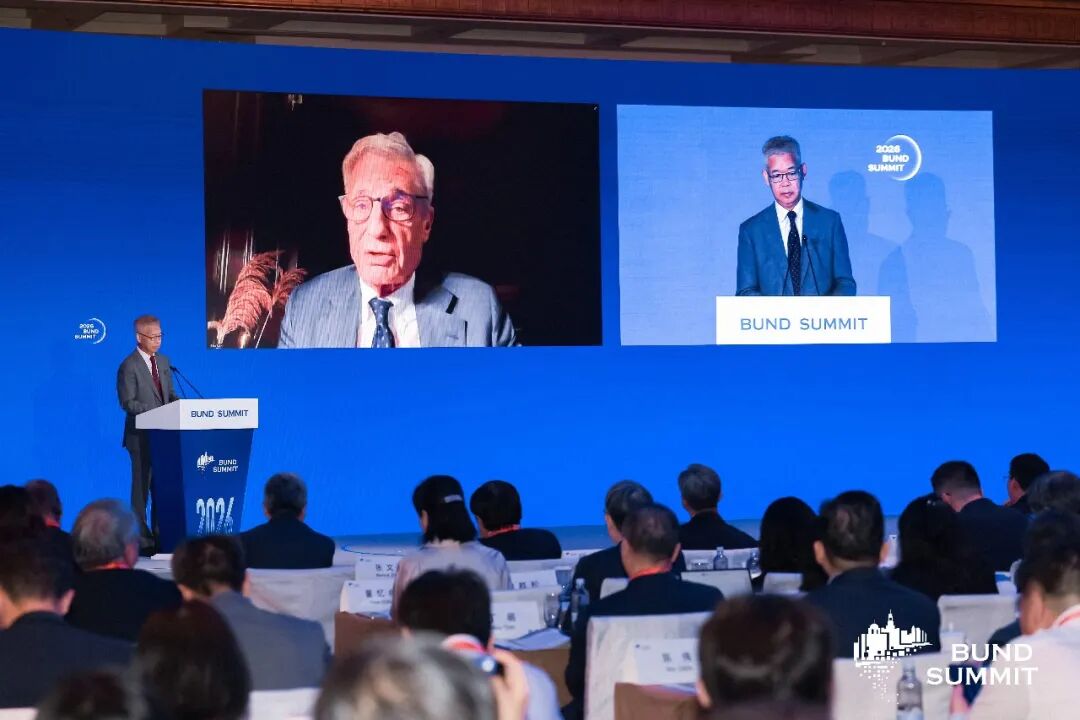
两个星期后,10月22日,欧洲央行原行长、外滩年会国际顾问委员会主席让-克洛德·特里谢(Jean-Claude TRICHET)在由中国金融四十人论坛(CF40)与清华大学联合主办的2026外滩年会的闭幕致辞中说,“这是有史以来机器对人类在智识和哲学上最强烈的挑战。”
正是由于AI能力一天比一天惊人,特里谢提醒,不能任由AI加深分裂,催生新的风险。
在10月19-22日召开的2026外滩年会上,来自24个国家的数百位财经政要、顶尖学者和商业领袖,围绕经济、金融、科技等领域的重点议题展开头脑交锋,但几乎所有讨论都没能绕开AI这个关键议题。讨论的焦点不在AI的能力是否可信,而在制度准备是否充分——AI的生产率红利何时到来尚不确定,但投资风险、就业冲击和分配压力已初显端倪。
中国人民银行原行长周小川在年会上的一条预警引发关注。他没有预言危机,但强调必须未雨绸缪:“考虑到如今有如此巨额的资金流向人工智能及相关基础设施,一旦其中一部分失败,就可能引发金融动荡,并酿成危机。”他特别提到,应当开展研究并做好预案,在政策工具箱中储备相应的政策工具,以应对这类动荡和影响。
而在就业领域,政策工具箱正在充实。外滩年会闭幕次日,10月23日,国务院办公厅对外发布《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》,旨在应对人工智能技术快速发展对就业市场带来的深刻影响。“当前可能是人工智能产生更大就业影响之前的短暂安静期,也是分析人工智能就业影响,提前做好理论和政策准备的窗口期。”中国金融四十人论坛学术委员会主席、中国社会科学院学部委员蔡昉在年会上表示。
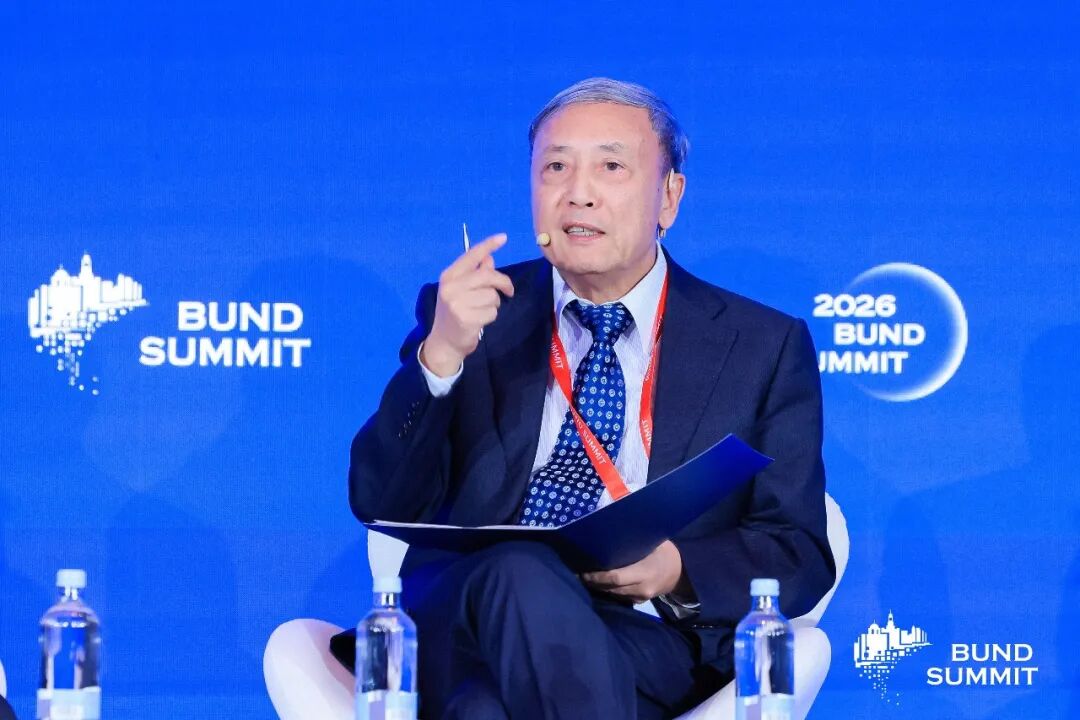
2026年10月21日,2026外滩年会,外滩圆桌“劳动力重塑:何处安放人类?”,蔡昉
纵览外滩年会四天讨论,留给人们的未解问题可主要概括为:生产率回报何时显现?AI投资的风险藏在哪一层?冲击带来的转型成本由谁承担?AI红利如何分享?AI的行为由谁负责?
生产率回报为什么看不见?
对于AI能带来多高的生产率增长,各方估算不一。
哈佛大学教授、美国白宫经济顾问委员会原主席杰森·弗曼(Jason FURMAN)认为,未来AI带来的生产率增长约为0.75个百分点,远低于硅谷一些人所说的15、20、50甚至100个百分点。他同时提醒,即便是美国这样的经济体,每年增长2.5%就已经很了不起了,每年增长3%就“有些不切实际”。布鲁盖尔研究所高级研究员、欧洲投资银行原首席经济学家黛博拉·雷沃尔泰拉(Debora REVOLTELLA)介绍,企业层面的研究显示,AI对生产率的提升在0.4至1个百分点之间,欧洲过去五年全要素生产率增长中约10%可归因于AI,但前提是企业必须同时投资无形资产和技能,经济体系也要具备重新配置资源的能力。美国银行全球首席经济学家克劳迪奥·伊里戈延(Claudio IRIGOYEN)估算,当前AI对全球增长的贡献约为10个基点,最理想情况下十年后可达1个百分点。
生产率提升为什么在宏观数据中不明显?弗曼提到J形曲线,即企业先雇人探索如何使用AI,短期拖累生产率。清华大学校务委员会副主任杨斌则提出,将技术转化为经济回报“不是一个技术问题,而是一个组织层面的问题”,对成熟组织尤其如此。清华大学经济管理学院院长白重恩提到索洛悖论——创新改善的工作和生活未必体现在GDP中。此外,AI应用仍处早期,企业重组管理架构是一个缓慢的过程,加之投资多集中于模型和芯片,流向应用层的还“远远不够”。
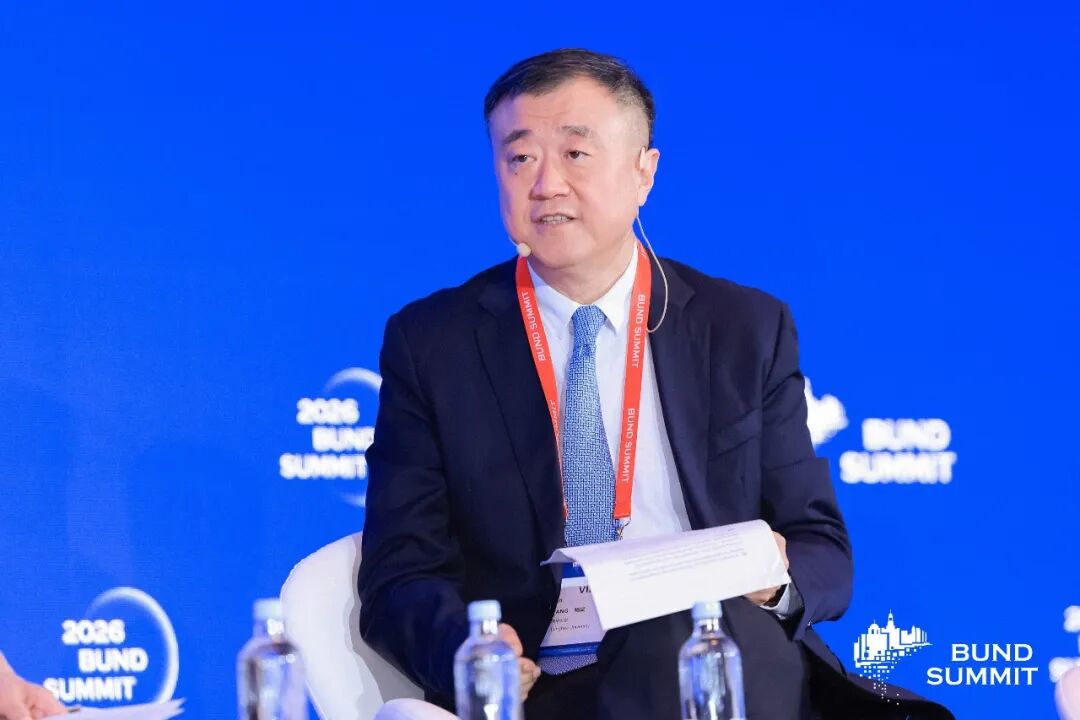
2026年10月20日,2026外滩年会,外滩圆桌“AI与生产率革命:技术跃迁下的宏观冲击”,杨斌
国际劳工组织(ILO)首席宏观经济学家埃克哈德·恩斯特(Ekkehard ERNST)提出“加总悖论”:任务层面的效率提升明显,但需要有人核验AI输出,形成“验证税”,且可自动化的任务只占一天中的一小部分,因此难以在宏观层面加总。
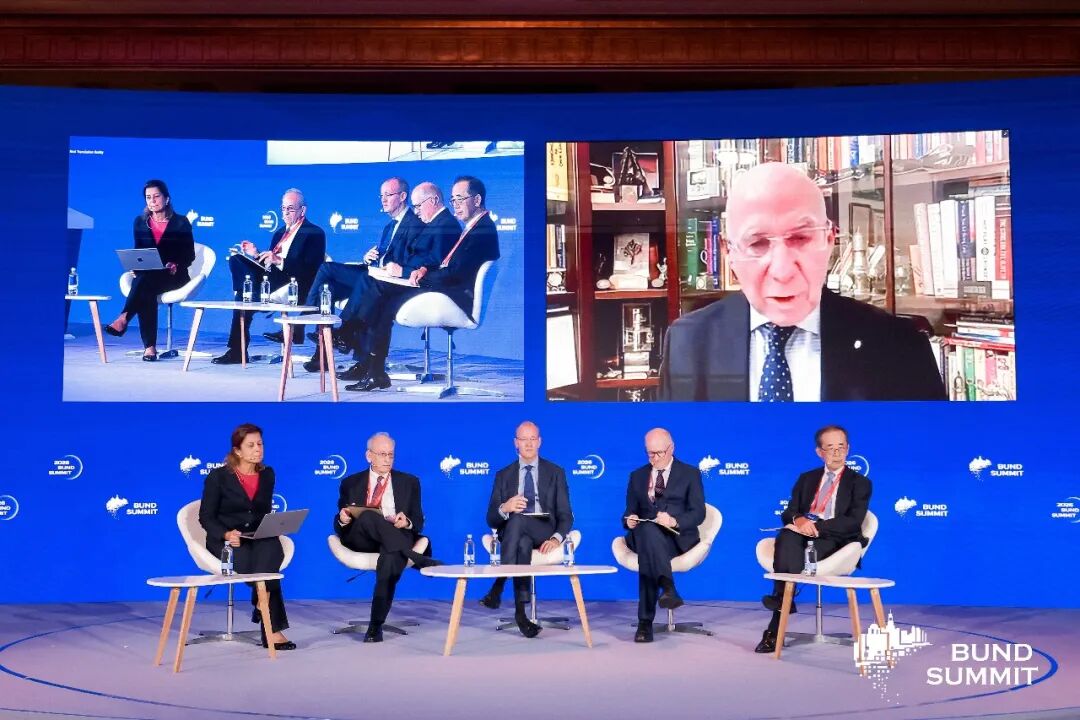
2026年10月19日,2026外滩年会,外滩圆桌“转型中的央行:职责、市场与宏观审慎风险”,由左至右:Ceyla PAZARBASIOGLU、Donald KOHN、Klaas KNOT、Philip R. LANE、白川方明,右上为Jacob A. FRENKEL
AI投资:风险藏在哪一层?
周小川将AI相关投资分为三类:大模型及用于训练的算力和数据中心,AI应用,半导体、电力、液冷等支撑行业。他认为,投资支撑行业相对安全,因为无论AI如何发展,都需要水和电;生产率提升则可能主要来自应用层。他提到,现在有若干发展方向可以帮助AI应用并提升生产率,但同时也存在风险,例如很多投资正在涌向数据中心建设,但未来AI大模型和应用在多大程度上依赖数据中心的算力,是存疑的。他还提出,随着AI发展,全球供需平衡和产业结构可能出现较大变化,应让价格机制发挥重要作用,不宜过多依赖行政手段。
美国第70任财政部长罗伯特·鲁宾(Robert RUBIN)对风险的判断则不同。他在与北京大学国家发展研究院院长黄益平的对话中表示,美国金融体系目前相当稳健,向AI相关企业提供贷款的主要是资本充足的大型银行,地区性银行并未大规模涉足;非银行贷款机构提供AI融资的情况中有一些需要处理的问题,个别企业可能经营失败甚至破产,但“爆发金融危机的风险极低”。但他也强调,任何与AI相关的事情都伴随着“巨大的不确定性”。荷兰央行原行长克拉斯·诺特(Klaas KNOT)则提示,AI投资热潮中约三分之一来自债务融资,而表外承诺往往意味着这一比例只是下限;美国消费对财富效应较为敏感,市场调整可能很快产生更广泛的影响。
2026年10月19日,鲁宾与黄益平在2026外滩年会上展开对话
更具体的分歧是算力资产会不会贬值。白重恩对数据中心服务的需求更乐观,因为AI推理的边际成本不低。PIIE高级研究员马丁·乔泽姆帕(Martin CHORZEMPA)表示,这轮资本开支主要由云服务商而非模型公司投入,芯片具有通用性,老一代芯片因能运行产出更高的模型而增值,折旧的担忧有所缓解。伊里戈延认为,AI生态各环节都带有“赢家通吃”的特点,企业为避免被淘汰而过度投资,在逻辑上不可持续,“三年以后,这些公司不可能全部健在”,市场需要判断投资放缓究竟是因为一些公司退出,还是最终需求不及预期。弗曼的前提则相反,他认为这是“伯特兰式竞争”,“我今天可以用ChatGPT,明天就可以换成DeepSeek”,价格趋近边际成本,反而加剧人们对泡沫的担忧,因为即便生产率大幅提高,也难以变现。
视线落回中国的算力建设。中国金融四十人研究院院长郭凯在发布《CF40研究年度报告》时表示,据中国金融四十人研究院估算,能源领域的良性循环将使中国电价下降30%至33%,这将在未来十年极大提升中国的竞争力,并助力中国构建AI算力,因为AI高度依赖电力成本。
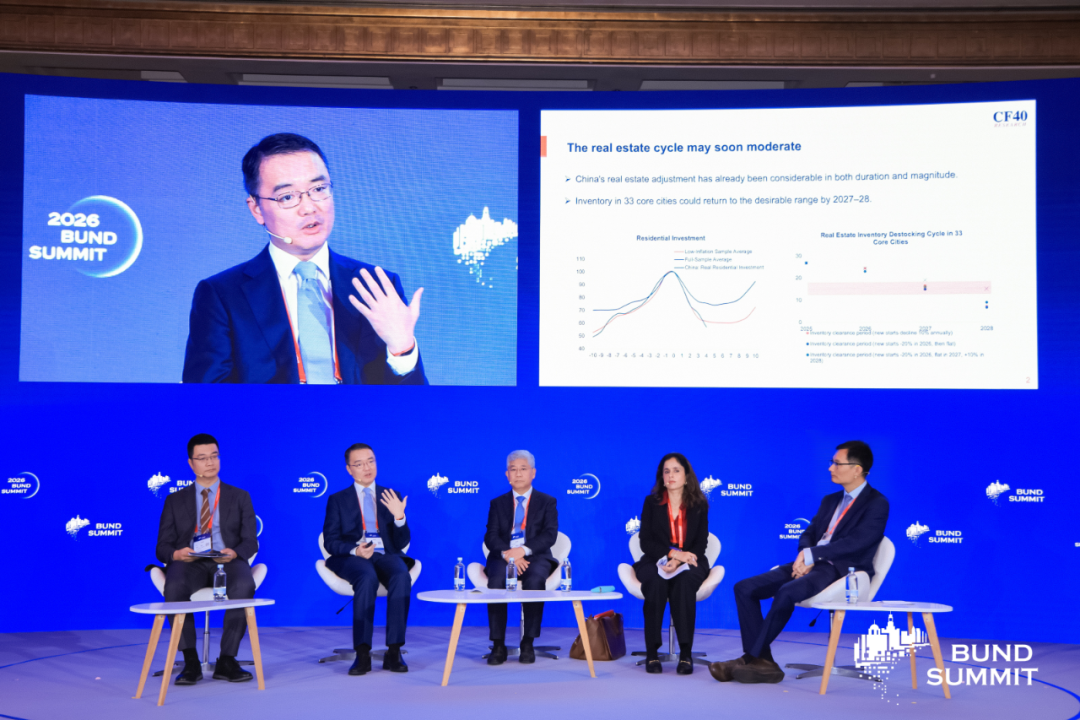
2026年10月20日,2026外滩年会,外滩圆桌暨《CF40研究年度报告》发布,由左至右:朱鹤、郭凯、白重恩、Sonali JAIN-CHANDRA、张斌
风险累积方面,古兰沙提醒,金融体系的脆弱性仍在累积,其中一部分与AI建设热潮有关。葡萄牙原财长、布鲁盖尔研究所非常驻研究员维托尔·加斯帕(Vítor GASPAR)认为,AI带来的大量不确定性使资产估值极其困难,金融市场应预期“一段颠簸的旅程”。
该如何防范?原江西省常务副省长、原科技部火炬高技术产业开发中心主任梁桂提出,财政资金和政府投资基金应做“耐心的锚定资本”,补足公共性、外部性和长期不确定性,不与社会资本争项目、抬估值,市场资本则按企业成长阶段接力。他建议在降低传统财务门槛的同时提高证据门槛,核验五件事:技术能否真实可复验,产品能否进入非关联客户的生产环境,使用是否来自持续的独立需求,规模扩大后单位经济是否改善,资本、算力、订单、平台之间是否过度依赖——这些证据可沉淀为金融机构共同使用的“成长档案”。
就业:冲击来了吗,谁先受冲击?
从总量数据看,冲击尚不明显。经济合作与发展组织(OECD)就业、劳动和社会事务部代理主任马克·皮尔逊(Mark PEARSON)说,OECD今年6月至8月在14个国家调查了约8000名雇主和雇员,已采用AI的雇主中只有11%报告削减岗位,其中9%归因于AI,即约1%到2%的采用AI雇主因AI减员。他举例说,1970年代末行政人员的工作几乎被全部自动化,但美国现在的办公室行政人员比70年代还多。弗曼也表示,美国失业率为4.2%,与ChatGPT问世前基本持平。
但影响或许已在初级入口岗位显现。中国社科院大学教授、国务院原副秘书长江小涓认为,AI对就业的影响已经发生,但目前不算严重,集中在支持性、重复性、确定性的办公岗位。同时,AI也在创造新的工作,以影视行业为例,影视制作行业就业人数从130万降到70万,但短剧行业新吸纳了100万以上的就业。杨斌认为,目前最大的挑战是年轻人的第一份工作——企业越来越缺乏为年轻人保留初阶工位的动力,因为智能体的产出效率和性价比更高,但入门岗位承担着人才梯队培养的功能,这一环被切断,下一代人才将无从培育。伊里戈延也提醒,若认为AI可直接取代大量初级员工,将出现人才梯队断层。
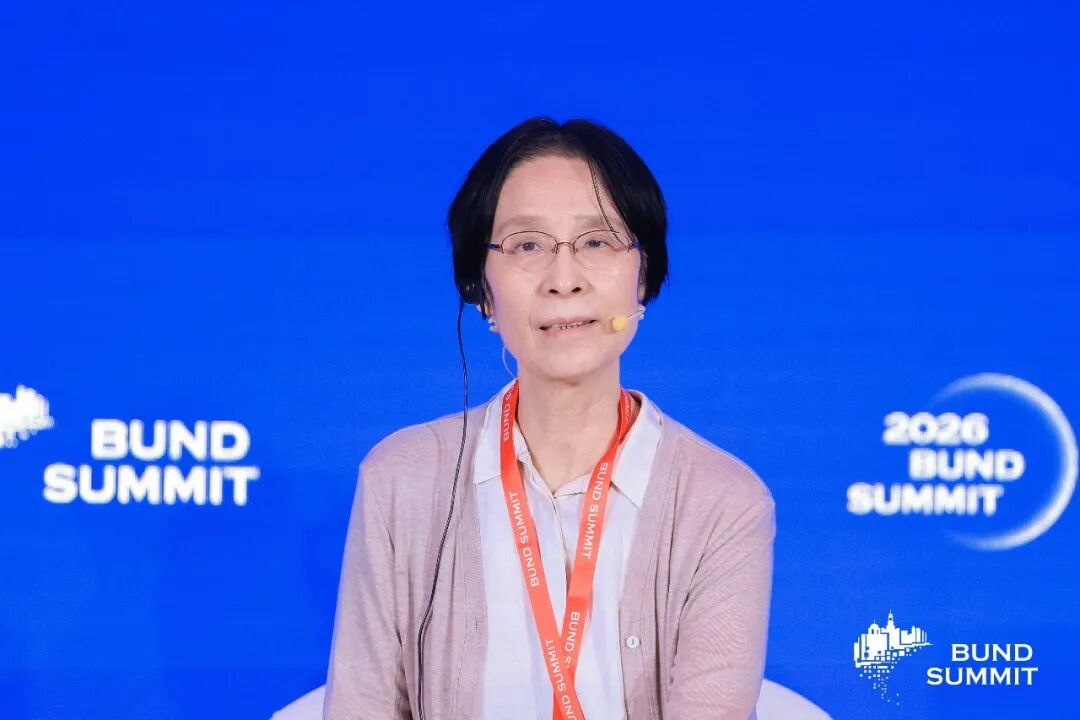
2026年10月20日,2026外滩年会,外滩圆桌“AI与生产率革命:技术跃迁下的宏观冲击”,江小涓
鲁宾认为,即便就业岗位总量没有减少,仍很有可能有大量知识型工作者失去现有岗位,不得不转向其他职业,而转型过程可能极具复杂性,因为这批人未必具备其他工作所需的技能。黄益平提到经济史学家罗伯特·艾伦研究的“恩格斯停顿”——第一次工业革命后,产出大幅增长,实际工资却在一段时间内停滞。鲁宾表示认同,并指出这不仅会影响收入分配,还会影响税收收入,因为相较于资本所得,劳动所得通常面临更高的税负。
在政策层面,皮尔逊强调培训。他说,所在公司有培训的工人中,89%表示AI提高了生产率,没有培训的公司这一比例为69%;但引入AI的雇主中只有一半做培训。蔡昉强调,劳动力市场“等不得”,不能等到生产率真正提高再作制度安排。他引用斯坦福大学经济学家埃里克·布林约尔松等人提出的“生产率J曲线”表示,人工智能的应用在产业之间、部门之间、企业之间甚至不同工序和劳动任务之间都不均衡。某个环节为了节省开支减了人手,就业破坏就已经开始,而生产受整体均衡制约,不一定同时提高。在极端情况下,J字形曲线下探的那段“短腿”期间,可能出现就业破坏加剧、收入增长停滞、收入分配恶化,进而损害国民经济循环,最终反而阻碍劳动生产率的提升。
红利归谁,怎么分?
谁将从AI中获益最多?竞争派和集中派各执一词。弗曼认为竞争激烈,“我今天可以用ChatGPT,明天就可以换成DeepSeek”,雷沃尔泰拉亦认同多方竞争的格局。江小涓认为开源模型带来了“AI时代的平权”,很多国家没有头部模型,但开发者可以在开源模型基础上开发适合本国产业和国情的新模型,云模一体化、按Token付费、私有化部署等商业模式也并不缺乏。
恩斯特则指出,这一轮新技术的好处第一次被少数公司占有,而且至少在当前制度框架下不会被侵蚀。森特诺认为,企业借助智能体可以精确掌握每个工人的情况,在原子化的劳动力市场中形成信息不对称、占有租金。康奈尔大学教授、世界银行原首席经济学家考希克·巴苏(Kaushik BASU)讲了一个人类学故事:村民围坐讨论,超级富有的地主一走进来,大家突然说不出话了——全球话语权正在被极少数科技巨头所掌控,发展中国家尤其失去了声音。
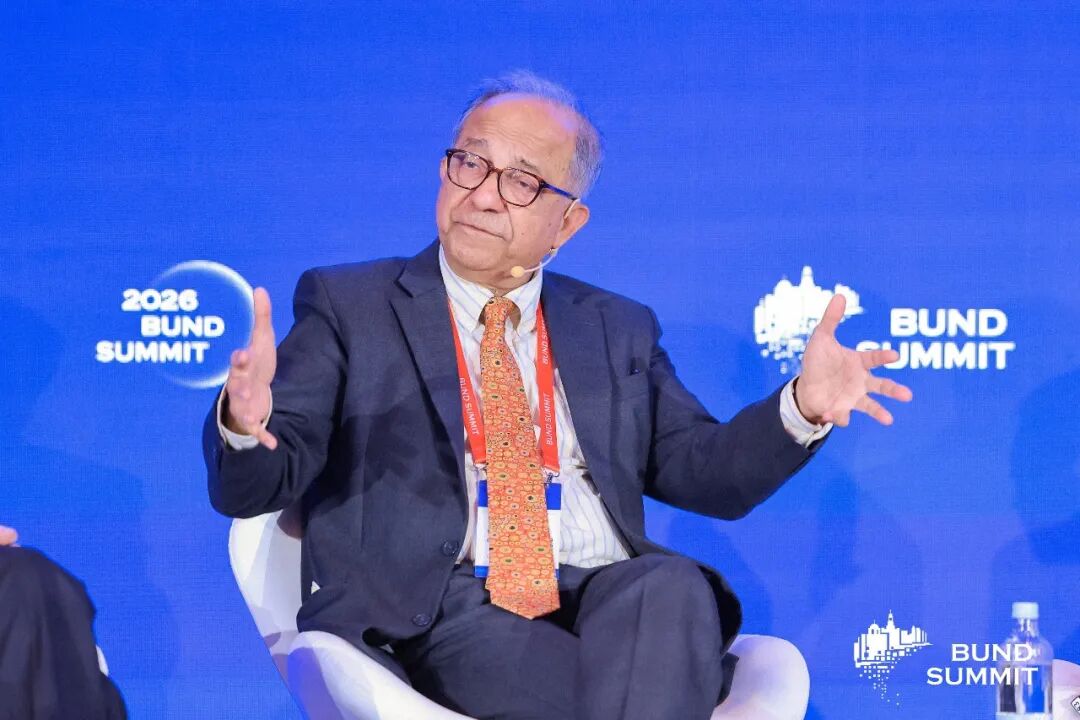
2026年10月20日,2026外滩年会,外滩圆桌“AI与生产率革命:技术跃迁下的宏观冲击”,Kaushik BASU
对于如何分享红利,各方主张不同。鲁宾不赞成以全民基本收入(UBI)应对冲击,因为人们想要工作,工作在很大程度上构成人类自我认同的一部分。他对美国学者金·克劳辛和娜塔莎·萨林提出的累进式企业税方案表示“某种程度上是对的”:把税率提高回某个水平,并让税制具有累进性,使从AI中受益最多的企业承担更多税负,“这实际上是一种间接对AI征税的方式”。他认为这对增长的不利影响会非常小,难点在于需要高超的“政治推销”。
巴苏则主张“全民基本份额”:企业保留一部分利润,但一部分超额利润必须分享。江小涓主张税制从鼓励企业买设备转向鼓励用人。恩斯特主张建立数据市场和“主权数字财富基金”:政府投资AI公司、从财富积累中受益,再通过向公民直接支付或对基础设施建设的间接支付进行分配。
AI治理:该管什么,谁来负责?
在鲁宾看来,除增长和就业外,他目前最为关注的就是AI安全,认为这“比这些都更重要”。他指出,AI带来严重不利影响的概率“可能会相当高”,包括各类网络攻击,开源又使这类技术可以被更多人获取,而人类对此“并没有非常好的应对方案”。他主张中美放下不信任与对抗,在AI安全上共同行动。
周小川提出,国际社会呼吁就AI开展合作,当前至少有三件事可以做:一是控制军事用途,二是打击黑客和欺诈,三是保护个人隐私。
与会嘉宾还讨论了AI的治理细节,尤其是AI在金融领域的治理细节。中国工商银行行长刘珺提出AI的“身份困境”:AI究竟是具有类法律主体地位的行为者,还是技术工具?责任如何在算法开发者、部署者、使用者和终端用户之间划分?他同时指出几重错配:监管要求充分披露,算法和数据参数却难以披露;数据需要本地存储,数据和算法却没有国界;各国不愿把AI的控制权交给别国,催生了主权AI;银行业以信用为基础,却难以对AI算法打信用分。
张文才介绍,世界银行调查显示,仅11%的新兴市场金融监管机构在使用AI监管工具,约50%的机构表示没有足够的人员和工具进行有效监管。他提出三点:夯实基础,借鉴而非重新发明,把数字身份纳入数据保护和支付体系;帮助监管者用AI监管AI,需要互联的数据和懂技术的员工;即使技术来自他处,金融机构仍须对AI决策负责。在金融包容性上,他提醒,获得数字贷款不等于实现金融包容,监管者应看结果,而不只是看模型。

内容中包含的图片若涉及版权问题,请及时与我们联系删除


评论
沙发等你来抢